环节10体外诊断与精准检测
集采之后,IVD的竞争从“试剂价格”转向“系统效率”:流水线TLA、单机速度、菜单完整度与质控体系共同决定科室选择。分子诊断与病理AI则是增量市场,受肿瘤精准用药需求驱动。
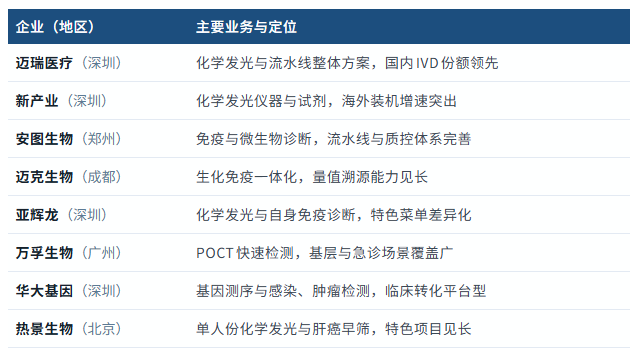
资料来源:中商产业研究院整理
环节11生命支持、监护与内窥镜
生命支持设备的国产化已基本完成,竞争转向“可靠性口碑+全院信息化”。内窥镜是高端替代的下一个焦点:软镜的操控性与图像处理、硬镜的3D与荧光成像,决定国产能否进入三甲主力科室。
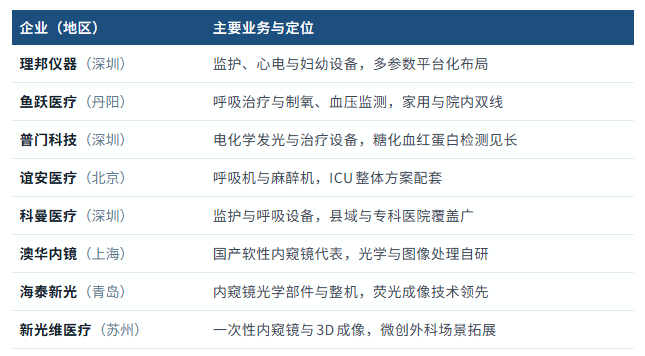
资料来源:中商产业研究院整理
环节12康复、家用与智慧健康设备
家用场景的政策窗口在2025年11月打开:六部门印发增强消费品供需适配性方案,明确聚焦高端医疗器械、可穿戴设备与高效体外诊断,拓展家用健康管理场景。连续血糖监测(CGM)、家用呼吸机与康复机器人是最先受益的三个品类。
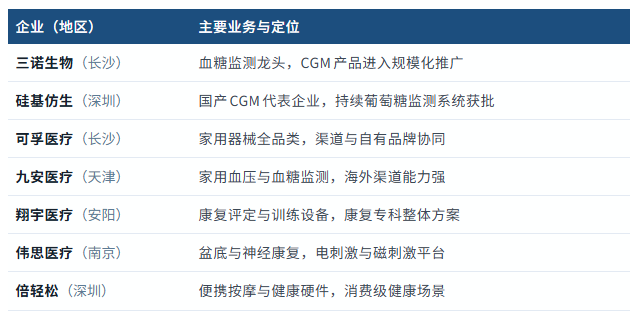
资料来源:中商产业研究院整理
10.高端医疗器械重点在建项目
国内高端医疗器械重点在建项目分布于广东、江苏、北京、上海、吉林、浙江、山东、四川、福建、河南等多地,汇聚迈瑞医疗、健帆生物、归创通桥、心玮医疗、天智航等本土龙头与西门子医疗、罗氏诊断、美敦力、捷迈邦美、贝朗医疗等跨国头部企业,覆盖医学影像、体外诊断、神经与心血管介入、血液净化、手术机器人、外科器械、CDMO平台等多个赛道,部分项目同步布局脑机接口、三维病理成像等前沿方向,兼顾研发创新、核心零部件制造、高值耗材产业化与园区平台建设,呈现本土企业扩产提质、外资加快本土化制造、区域特色集群协同发展的态势。
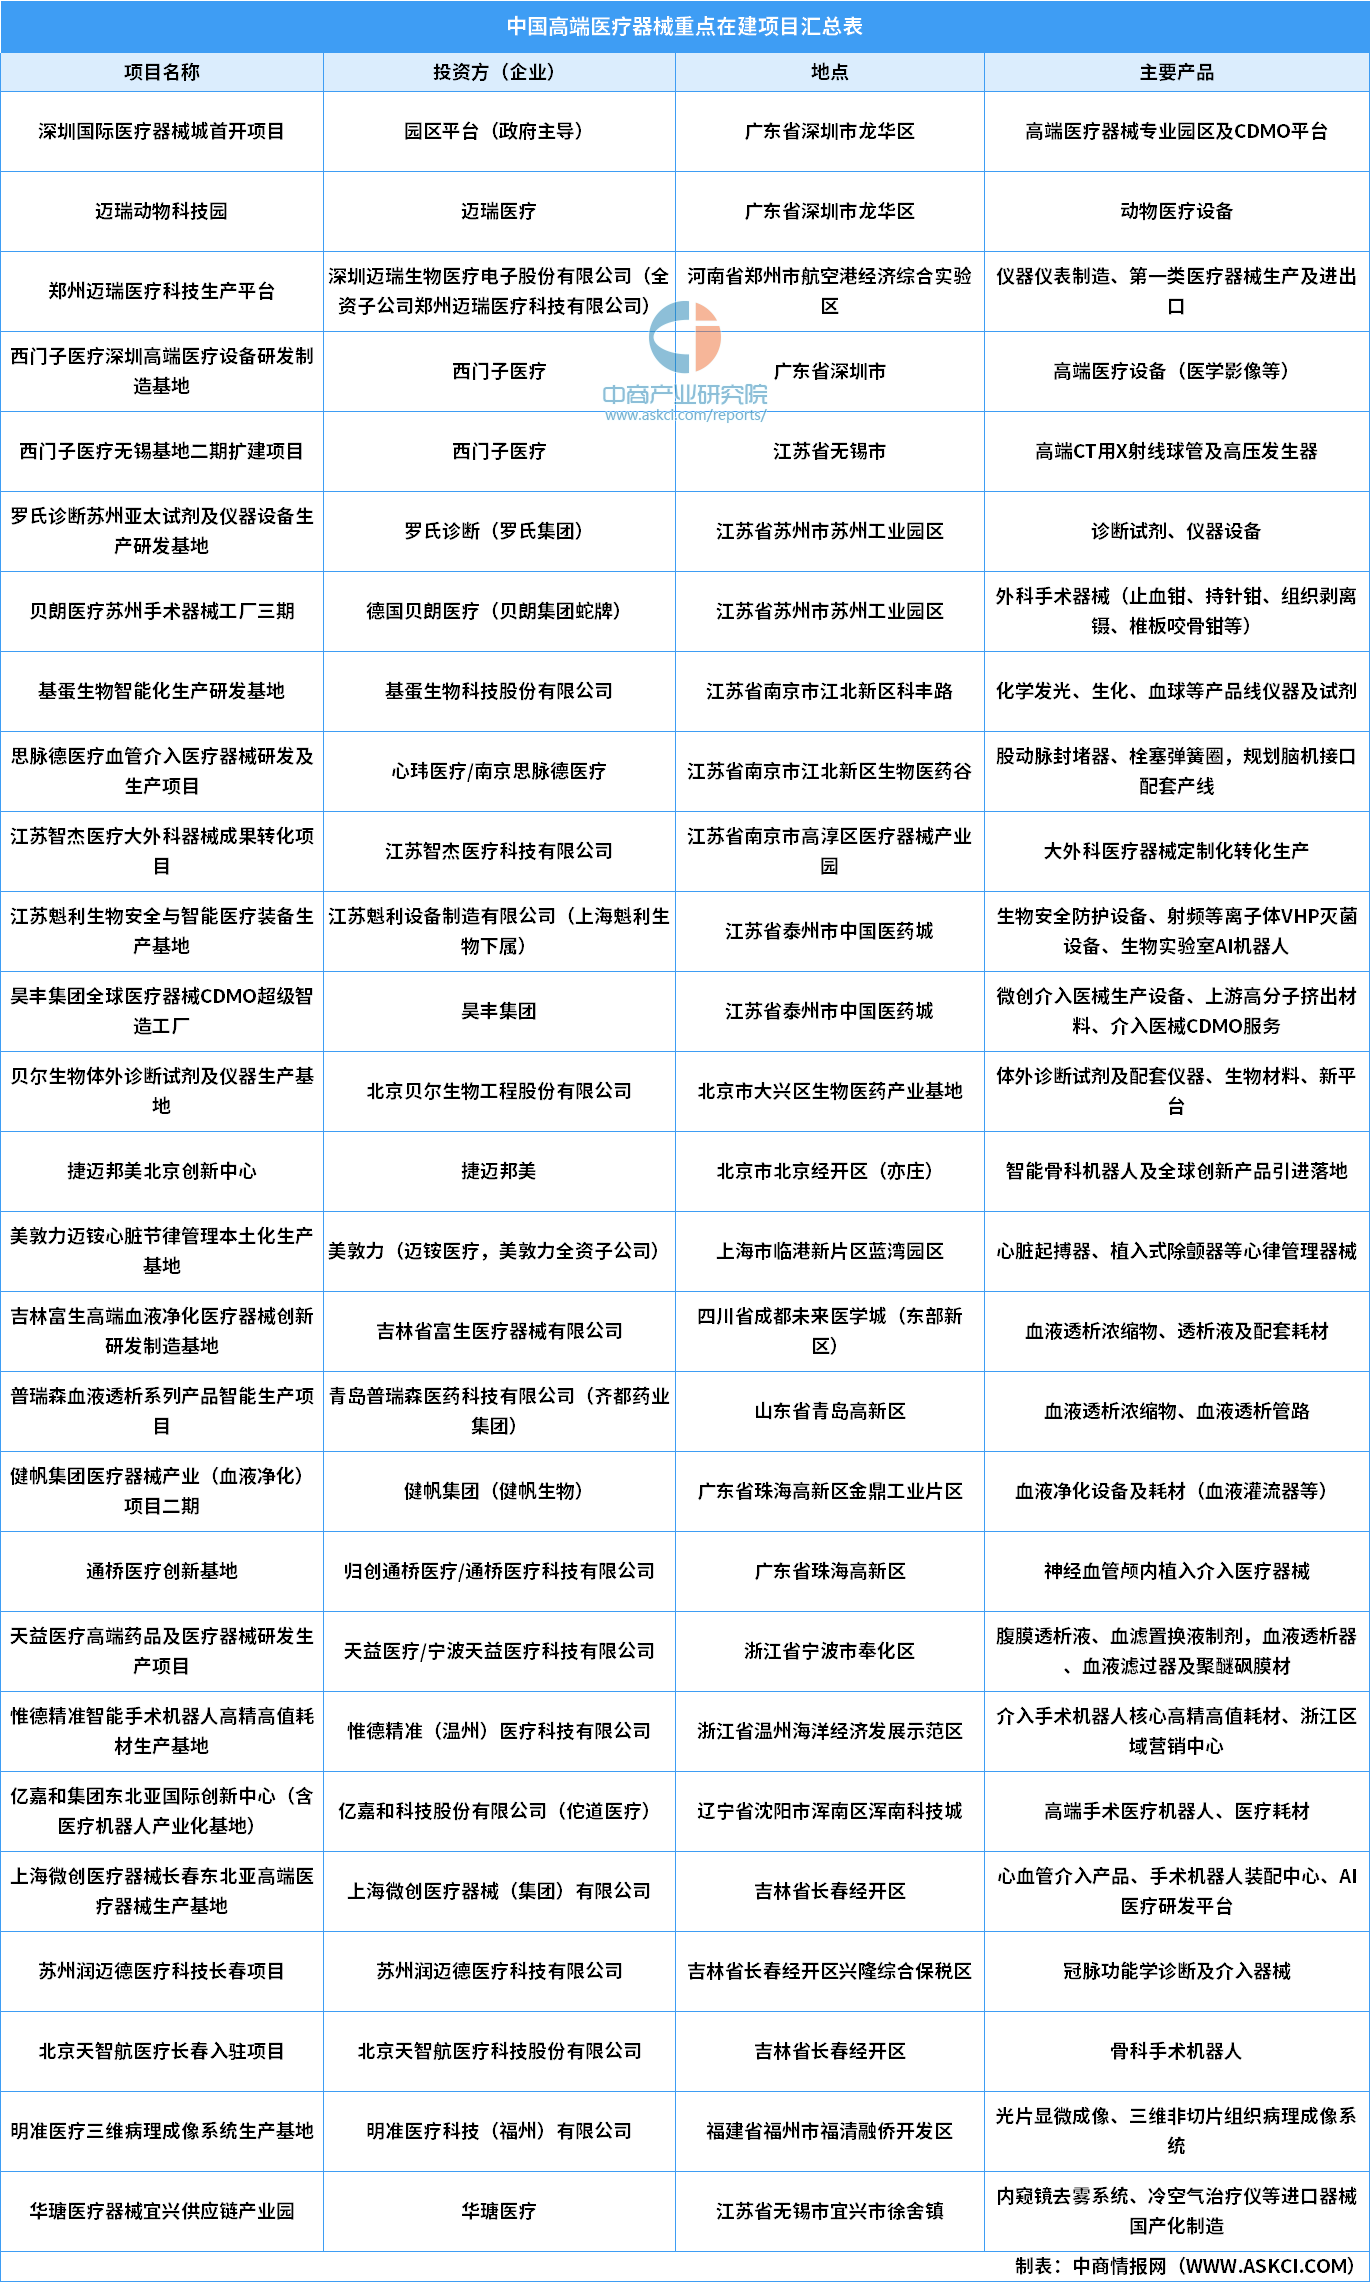
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)