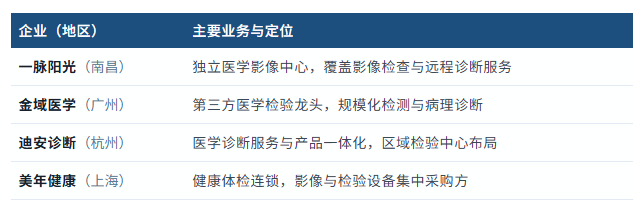
环节15第三方影像、检验与体检服务
第三方服务把设备从“科室资产”变为“运营资产”,其采购决策更接近投资回报测算。这一层对设备的开机率、维保成本与自动化程度极为敏感,也是AI辅助诊断与流水线技术的最先受益方。
资料来源:中商产业研究院整理
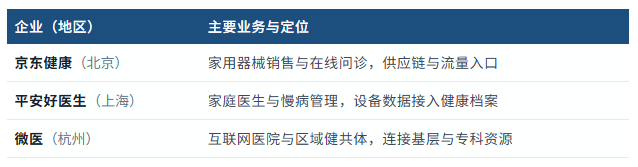
环节16院外与家用健康管理
家用场景的核心是“数据连续性”而非单次测量精度。设备需要与医院信息系统、慢病管理平台打通,形成监测—预警—随访的闭环,这使硬件厂商与互联网医疗平台的合作成为常态。
资料来源:中商产业研究院整理
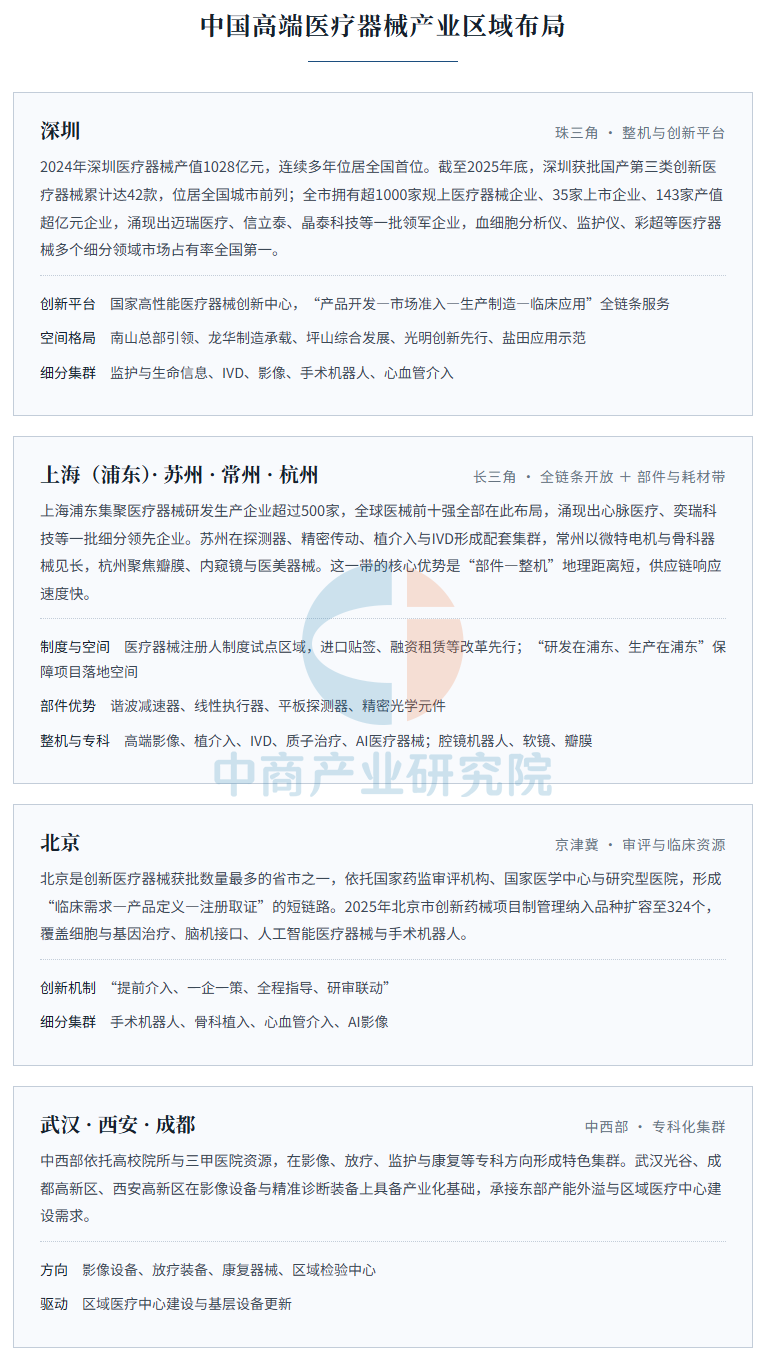
Part.05产业区域布局
我国高端医疗器械已形成“长三角、珠三角、京津冀”三大高地与中西部特色集群协同的格局。三大高地掌握审评资源、临床资源与资本入口,中西部承接产能与区域市场,形成“东部定义产品、中部承接制造、全国分层销售”的梯度。未来分化将取决于两件事:核心部件的本地配套率与三甲医院的临床合作深度,而非单纯的产值规模。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)