Part.04下游分析
下游决定中游产能能否被消化。高端医疗器械的终端不是单一的“医院”,而是由三甲医院、县域医共体、第三方服务中心与家庭场景共同构成的分层网络;支付方则通过集采、DRG/DIP与商业保险,决定每一台设备的实际回报周期。
1.终端结构:四层场景,四种逻辑
第一层是三甲医院与区域医疗中心,承担高端装备首装与术式创新,是品牌溢价与临床证据的来源。这一层的采购决策最看重临床价值、学科建设与科研产出,对价格相对不敏感,但对服务响应与培训体系要求极高。
第二层是县域医共体与基层机构,是设备更新与能力建设的主战场。2024年3月国务院印发《推动大规模设备更新和消费品以旧换新行动方案》后,医学影像、检验与监护设备成为基层补短板的核心品类。这一层的关键不是设备性能,而是“买得起、用得上、有人会用”——因此国产中端机型、区域远程诊断与打包服务更具竞争力。
第三层是第三方服务,包括独立影像中心、第三方医学检验与体检机构。它们以规模化采购摊薄设备成本,以集中读片提升效率,是高端影像设备的重要买方,也是AI辅助诊断最先落地的场景。
第四层是院外与家用场景,覆盖慢病监测、呼吸治疗、康复与养老。2025年11月六部门发文拓展家用健康管理应用场景后,CGM、家用呼吸机与康复设备的需求从“可选消费”转为“长期管理工具”。
2.支付与准入:决定天花板的三道闸门
第一道是集采。高值耗材与IVD试剂的集中带量采购已常态化,成熟品种价格大幅下行,行业从“渠道溢价”转向“成本与规模竞争”,低端产能加速出清。
第二道是DRG/DIP支付方式改革。按病组付费使医院从“多做项目”转向“控制成本”,设备的性价比与单次诊疗效率因此成为采购的核心指标;同时,机器人辅助手术、质子治疗等高价项目需要独立的收费立项,否则装机意愿无法持续。
第三道是商业健康保险与创新支付。2026年政府工作报告提出“推动医疗器械高质量发展,加快发展商业健康保险”,为创新器械提供了医保之外的第二支付通道。能否进入商保目录与医院准入清单,正取代“能否获批”,成为创新产品商业化成败的分水岭。
参考:国务院办公厅、国家医保局、2026年政府工作报告公开表述
3.出海:从新兴市场到高端市场
国产高端器械的出海路径呈现明显的梯度:监护、超声、DR等成熟品类率先进入东南亚、中东、拉美与非洲;腔镜机器人、瓣膜、CGM等创新品类通过欧盟MDR认证与FDA路径进入欧美高端市场。出海的意义不只是增量收入,更在于用海外市场的临床反馈反向验证产品可靠性,这是国产设备从“价格优势”走向“品牌信任”的必要过程。
制约因素同样清晰:注册周期长、临床证据要求高、售后网络建设成本大。因此头部企业普遍采取“本地化服务+经销商体系+学术合作”的组合策略,而非单纯的产品出口。
4.下游关键环节与重点企业
下游决定中游产能能否被有效消化,覆盖三甲医院与区域医疗中心、县域医共体与基层机构、第三方影像检验体检服务、院外与家用健康管理、海外市场五类终端场景;支付方则通过医保、集采与商业健康保险设定每一台设备的回报上限。在设备更新与基层能力建设推动下,中端机型的需求确定性最高;在术式创新与收费立项推动下,高端装备的渗透路径才真正打开。终端对国产设备的采纳意愿、收费项目的落地进度与临床路径的开放程度,共同构成产业链闭环的最后一道闸门。
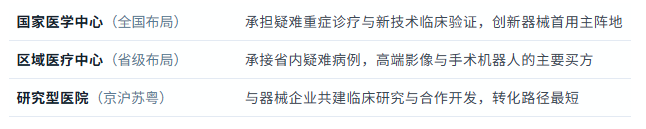
环节13三甲医院与区域医疗中心
高端装备的首装场景与临床证据来源。这一层的价值在于“示范效应”:一款产品进入头部医院并形成术式标准,才会向下渗透到区域中心与基层。
资料来源:中商产业研究院整理
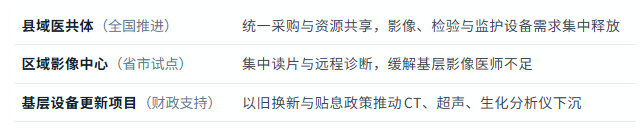
环节14县域医共体与基层能力建设
基层是设备更新政策的主要落点,也是国产中端机型的基本盘。采购逻辑从“单台设备”转向“整体解决方案”:设备+信息系统+远程诊断+培训打包,决定了这一层的竞争格局。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)