9.中游关键环节与重点企业
中游承担把部件转化为可注册、可收费的诊疗系统的全部工程化过程,通过系统集成、临床验证与注册取证,产出影像设备、手术机器人、放疗装备、生命支持设备、内窥镜与微创器械、高值植介入产品与体外诊断系统。我国整机产能与产品线广度已具备全球竞争力,2025年境内第三类器械注册8147项、明显高于进口的6040项,但结构上仍偏重中端品类:高端机型的份额与单价同时受核心部件与临床准入两端约束。向高临床价值术式延伸、提升单台设备的实际产出(年检查量、年手术量)、补齐耗材与服务闭环,是决定行业利润率能否抬升的三个关键变量。
环节6医学影像设备
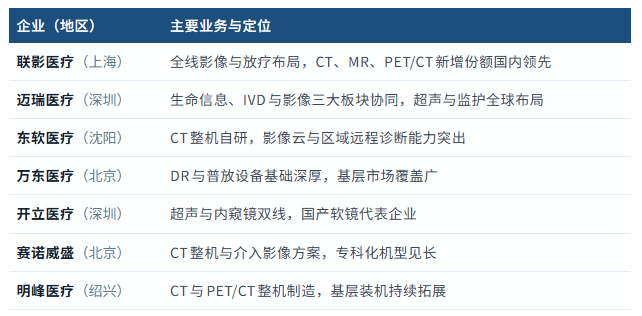
整机环节的核心不是单点参数,而是“部件—算法—服务”的系统能力。CT、MRI、PET/CT的竞争已从图像质量延伸到工作流效率、低剂量方案与远程运维;超声则从整机转向探头与临床方案。
资料来源:中商产业研究院整理
环节7手术机器人
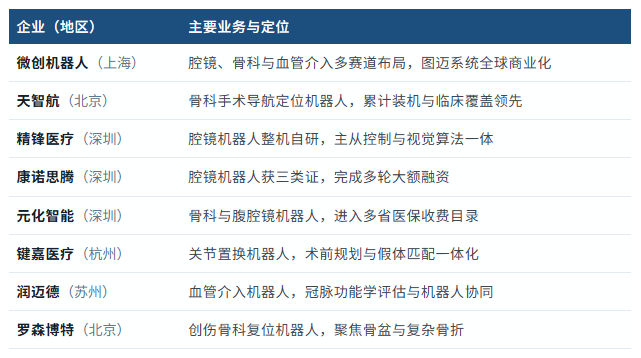
四条主赛道各有节奏:腔镜机器人拼的是器械自由度与耗材体系,骨科拼的是配准精度与假体协同,神外拼的是影像导航融合,血管介入拼的是力反馈与导管操控。共同瓶颈是收费立项与医生培训体系。
资料来源:上市公司公告、中商产业研究院整理
环节8精准放疗与大型治疗装备
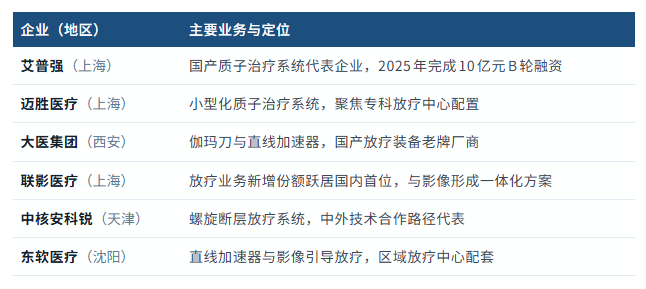
该环节的价值不体现在销量,而体现在“一台设备服务一个区域”。质子、重离子与硼中子俘获设备的国产化,其意义是把超大型装备的建设与运维能力本地化,缩短从立项到临床使用的周期。
资料来源:中商产业研究院整理
环节9高值植介入与心血管器械
这是创新最密集、临床价值最直接的板块。瓣膜、电生理、冠脉与颅内介入的国产化已从“跟随”进入“并行”,翻新产品集中在可降解、可吸收与介入式辅助循环方向。集采压价与创新溢价并存,产品组合的厚度决定企业抗周期能力。
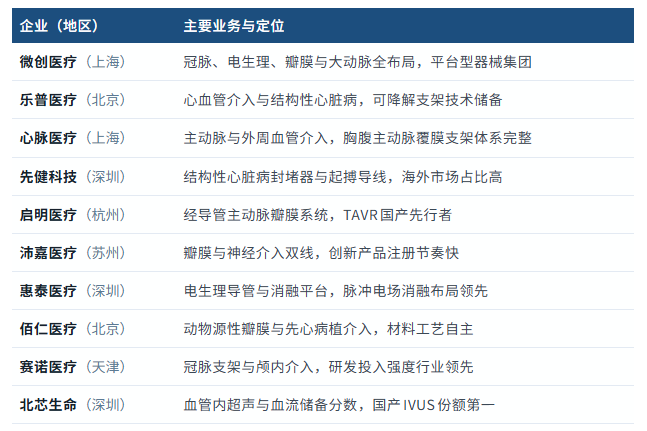
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)