Part.03中游分析
中游承担从部件到系统的全部工程化集成与注册取证,是市场规模与品牌溢价的直接载体。在集采常态化与设备更新的双重作用下,行业已从规模扩张转入结构升级。
1.中国医疗器械产业规模与全球位置
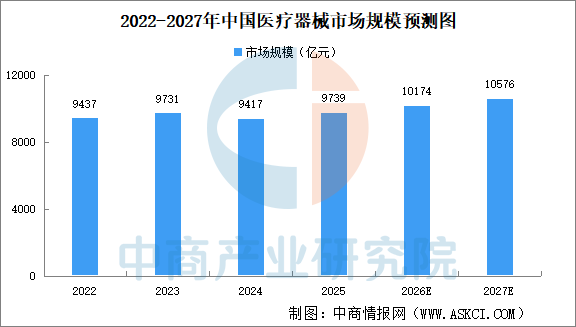
中国医疗器械行业的发展速度快于全球医疗器械行业。中商产业研究院发布的《2027-2032年中国医疗器械行业调查及发展前景研究报告》显示,2025年中国医疗器械市场规模9739亿元,中商产业研究院分析师预测,随着短期波动正常化,市场将迎来复苏。在预防性健康需求、数字化及人工智能应用的推动下,2026年中国医疗器械市场规模将达10174亿元,2027年将增至10576亿元。
数据来源:弗若斯特沙利文、中商产业研究院整理
中国是全球第二大医疗器械市场,但结构上仍以中低端品类为主,高端影像、精准放疗、高值植介入的单位价值贡献与欧美市场存在明显差距。规模优势与结构短板同时存在,是判断这一赛道投资价值的起点。
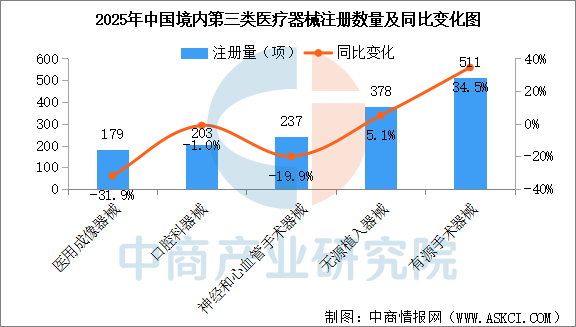
从供给端看,2025年境内第三类医疗器械注册8147项、进口6040项,境内注册数量已明显高于进口,说明高等级产品的本土供给能力在快速补齐。但从注册品类变化看,增量集中在有源手术器械,而神经与心血管手术器械、注输护理防护器械出现同比下降,反映行业正从“量的扩张”转向“术式与技术的升级”。
数据来源:国家药监局、中商产业研究院整理
2.创新医疗器械审批数量
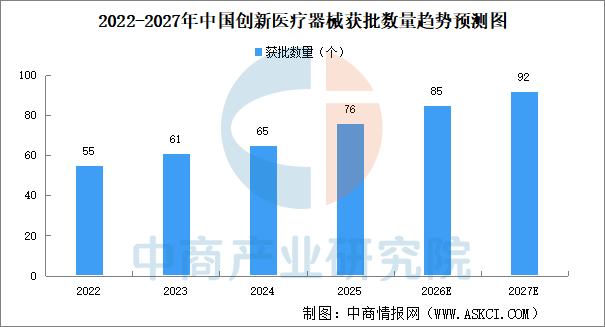
近年来,国家着力支持重点领域医疗器械创新突破。中商产业研究院发布的《2026-2031中国创新医疗器械市场现状研究分析与发展前景预测报告》显示,2025年,国家药监局批准创新医疗器械76个、同比增长17%,批准优先审批医疗器械25个、同比增长212.5%;收到创新特别审批申请457项,其中104项获准进入特别审查程序。2014年至2025年累计批准391个创新医疗器械,境内336个、涉及17个省的223家企业,北京、上海、江苏、广东、浙江五省市合计约占73.9%。中商产业研究院分析师预测,2026年中国创新医疗器械获批数量将达92个。
数据来源:国家药监局、中商产业研究院整理
更关键的变化在制度侧:2025年7月发布的《关于优化全生命周期监管支持高端医疗器械创新发展有关举措的公告》(2025年第63号),把医用机器人、高端医学影像设备、人工智能医疗器械与新型生物材料列为重点支持对象,并把审评重心前移到研发阶段;同年出台《优先审批高端医疗器械目录(2025年版)》,2026年3月启动医疗器械临床创新成果转化“春雨行动”,形成“早期介入—优先审评—上市后监管”的闭环。创新器械的竞争,正从“拿到注册证”转向“拿到证之后能否进入临床路径与支付体系”。
3.医学影像市场规模
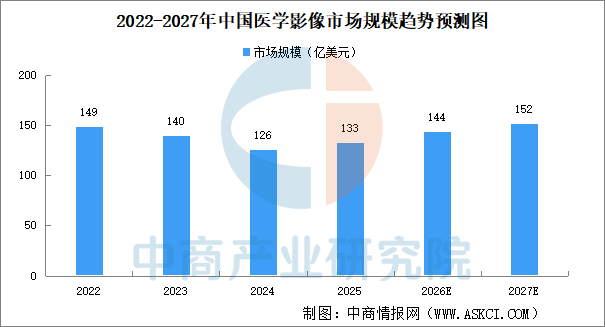
慢性病的较高患病率、促进分级医疗和推动区域影像中心的政策,以及数字化与智能化应用的日益普及,继续支撑需求,而国内制造商则在超声和DR等细分市场不断增强竞争力,并逐步向高端市场拓展。中商产业研究院发布的《2027-2032年全球及中国医疗影像诊断设备行业深度研究及发展前景投资预测分析报告》显示,2025年中国医学影像市场规模133亿美元。中商产业研究院分析师预测,2026年中国医学影像市场规模将达144亿美元,2027年市场规模突破150亿美元。
数据来源:弗若斯特沙利文、中商产业研究院整理
影像设备是高端医疗器械中体量最大、单价最高的板块。2025年,联影医疗实现营业收入138.21亿元、同比增长34.18%,扣非净利润17.88亿元、同比增长77.01%,全年研发投入26.21亿元、占营收18.99%;按国内新增市场金额口径,其全线产品(不含超声)新增市场占有率排名第一,9项细分产品位列中国第一,放疗业务新增市场份额同比提升超18个百分点并跃居首位。
份额重构的动力有三个:一是设备更新政策释放了被压制的采购需求,三级医院进入高端机型迭代周期;二是国产整机在超导磁体、CT球管等核心部件上实现自主,交付周期与维保响应优于进口;三是AI辅助诊断成为标配,影像科的采购标准从“看参数”转向“看流程”。当整机性能差距收窄到临床可感知阈值以下,竞争就转到服务网络、软件生态与整体解决方案上。
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)