5.医用芯片、传感器与软件算法
监护仪、呼吸机、输注泵与影像设备内部,是大量模拟前端、MEMS压力/流量传感器与信号链器件的组合。这类器件单颗价值不高,但可靠性要求苛刻,一旦缺货整机即无法交付。国产模拟与传感企业正从消费级向医用级迁移,纳芯微、芯海科技等在信号链与ADC方向形成供给,高德红外、睿创微纳在红外探测上具备量产能力。
软件与算法已从“附属功能”变为独立的价值环节。影像重建、AI辅助诊断、手术导航与设备运维平台,正在改变整机的竞争维度:同一台设备,算法能力不同,临床可用性可能相差一个代际。随着全国智能化医疗器械标准化工作组筹建,人工智能医疗器械、医用机器人、脑机接口与融合技术类产品的标准体系开始收敛,算法从“卖点”走向“准入条件”。
6.关键环节与重点企业
上游集中了整条产业链技术密度与毛利率最高的部分,涵盖影像核心部件、磁体与射频、声学与光学、机器人与精密传动、生物医用材料、医用电子与芯片、影像算法与导航软件七类要素。该环节对外依存度最高的三项——CT球管与高压发生器、超声换能器与高端探头、医用级钛合金与镍钛管材——恰好也是国产替代溢价最大的方向。核心部件的竞争不在“能否做出”,而在寿命一致性、批间良率与整机标定效率:这些指标决定中游的成本结构与交付节奏,也构成产业安全的底层支撑。国产化程度较高的探测器、谐波减速器与影像算法已从整机配套走向全球供货,成为国内整机厂议价能力最实在的来源。
环节1影像核心部件与精密光学
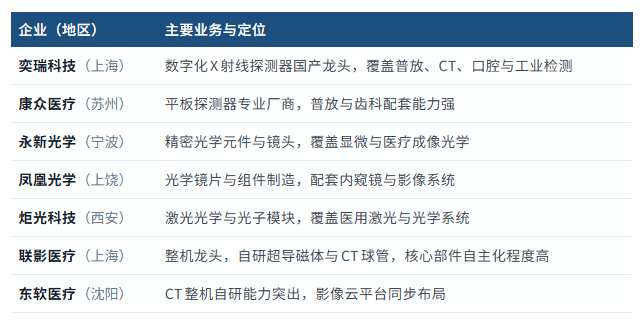
探测器、球管、光学元件与激光器件构成成像链路的第一段。国产化的顺序通常是“普放先于CT、整机先于管芯、器件先于系统”,因为越靠近物理极限,验证周期越长、投入越难摊薄。
资料来源:中商产业研究院整理
环节2生物医用材料与植介入基材
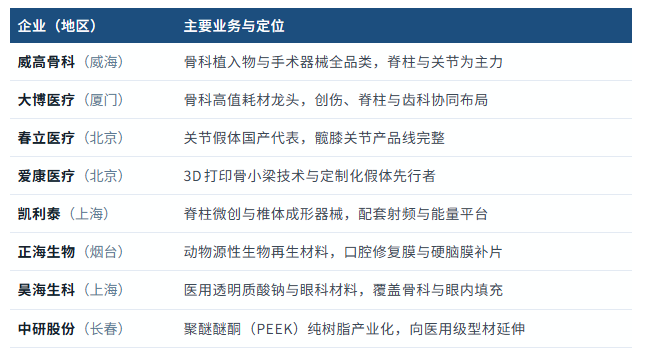
材料是植介入产品的第一性变量。镍钛管材的相变温度、PEEK型材的结晶度、可降解聚酯的分子量分布,都会在产品端放大为临床差异。该环节国产化的真正门槛不是能否生产,而是能否进入注册档案并保持十年以上的批间稳定。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)