中商情报网讯:高端医疗器械是以高临床价值为标尺、以多学科工程能力为底座的一类医疗装备与植介入产品,涵盖高端医学影像、手术机器人、精准放疗、体外诊断、高值植介入、生命支持与内窥镜等品类。与生物制造以原料成本为核心竞争力不同,高端医疗器械的技术壁垒集中在核心部件、生物医用材料与算法软件三处:探测器、球管、超导磁体、超声换能器决定了整机性能上限,系统集成与术式创新决定了市场份额,支付能力与临床准入则决定了产业天花板。受人口老龄化、技术进步及政策支持驱动,全球市场规模持续增长,中国已成为全球第二大医疗器械市场。随着《医药工业发展“十五五”规划》把“创新医疗器械上市数量达到200个以上”写入2030年预期性指标,产业正从“国产替代的追赶期”转入“以临床价值与全球竞争力为标尺的体系化竞争期”。
Part.01产业链
高端医疗器械产业链上游为核心零部件、生物医用材料与软件算法,中游为整机研发与系统集成,下游为临床诊疗、基层医疗、院外健康管理与海外市场。三段的价值分配逻辑各不相同:上游定性能、中游定份额、下游定支付。
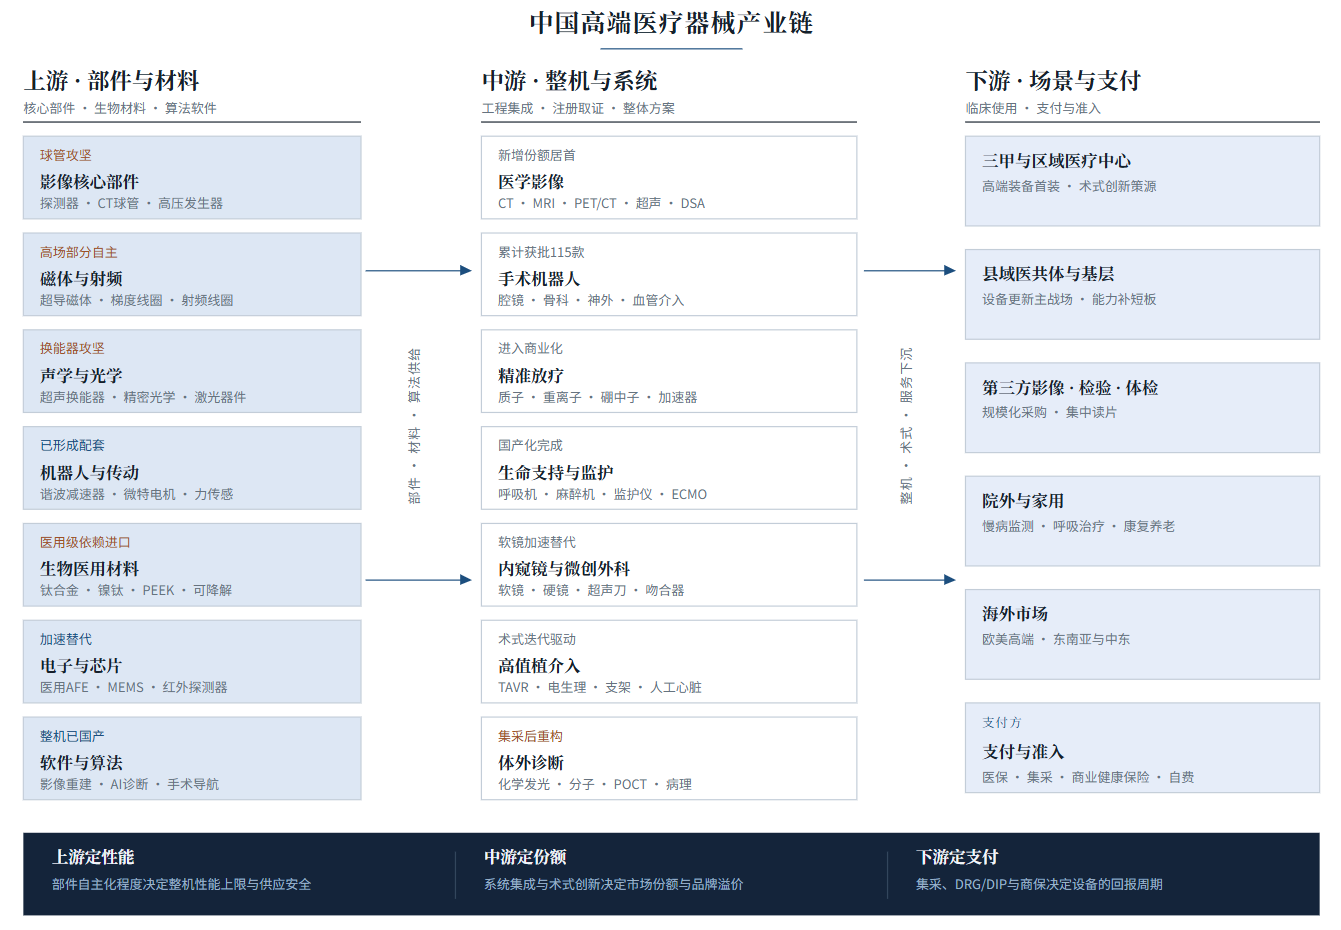
图片来源:中商产业研究院整理
Part.02上游分析
上游集中了整条产业链技术密度与毛利最高的部分。一台高端影像设备或手术机器人的性能差异,最终大多回溯到探测器灵敏度、球管热容量、磁体场强、换能器阵元工艺与减速器精度这几个参数上。这一环节的国产化进度,直接决定中游企业的成本结构与供应安全。
1.X射线探测器与CT球管
平板探测器是DR、CT、DSA与乳腺机的成像入口,其量子探测效率与像素一致性决定图像的密度分辨率。国产探测器已从整机配套走向全球供货,奕瑞科技在数字化X射线探测器领域形成规模化交付能力,康众医疗等在普放与牙科细分市场形成配套。相比之下,CT球管仍是整机侧最难替代的部件:它需要在真空、高温、高转速条件下长期稳定输出,涉及管芯、轴承、阳极靶盘与高压发生器的系统匹配,长期依赖进口。近年来头部整机厂把球管、超导磁体、梯度线圈纳入自研体系,联影医疗已实现超导磁体与CT球管的自主生产,核心部件的物料成本与供应节奏因此获得改善。
判断这一环节的国产化,不能只看“能否做出”,而要看寿命一致性与批量良率:球管寿命直接对应医院的停机风险与维保成本,探测器的一致性直接影响整机出厂标定的效率。核心部件的国产化一旦跨过可靠性门槛,中游整机的价格空间与交付周期都会随之打开。
2.超导磁体、梯度线圈与超声换能器
磁共振的性能由磁场强度、均匀性与梯度切换率共同决定。3.0T及以上超高场设备的磁体、梯度线圈与射频系统长期是进口垄断环节,也是国产设备单价最高的成本项。国产整机厂通过自研磁体与梯度系统,把超高场设备的交付周期与售后响应从“跨国供应链节奏”拉回本地节奏,这是国产3.0T以上机型份额快速提升的底层原因。
超声换能器则是另一个典型:压电材料配方、阵元切割工艺与声学匹配层共同决定图像的分辨率与信噪比。国产超声整机在基层市场已形成规模优势,但高端心脏、妇产与介入超声的探头仍存在性能差距。换能器工艺是超声赛道从“整机替代”走向“性能对标”的关键一跳,也是国产整机厂研发投入最集中的方向之一。
3.生物医用材料
植介入器械的性能由材料决定。医用钛合金、钴铬钼合金用于骨科与齿科植入物;镍钛形状记忆合金用于血管支架、封堵器与输送系统,其管材的壁厚均匀性与相变温度控制是国产化的难点;PEEK用于脊柱融合与颅颌面修复,国产材料正从改性粒料向医用级型材延伸;可降解高分子(PLGA、PLLA)与动物源性材料(胶原、脱细胞基质)则支撑再生修复类产品。昊海生科、正海生物等企业在透明质酸钠与生物再生材料上形成产业化能力。
材料环节的壁垒不在配方本身,而在医用级一致性、生物学评价与法规档案:同一牌号的粒料,批间分子量分布波动会直接传导为产品性能漂移,进而影响注册变更与临床评价。因此材料供应商一旦进入某款三类器械的注册档案,替换成本极高,客户黏性远高于普通工业材料。
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)