4.手术机器人市场规模及获批量
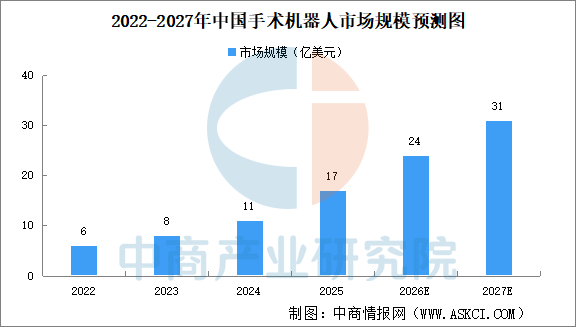
在微创手术渗透率提升、技术持续进步及医院采纳度不断提高的驱动下,手术机器人市场快速扩张。中商产业研究院发布的《2027-2032年中国手术机器人行业市场深度研究及发展前景投资预测分析报告》显示,2025年中国手术机器人市场规模17亿美元,中商产业研究院分析师预测,2026年中国手术机器人市场规模将达24亿美元,2027年增至31亿美元。
数据来源:中商产业研究院整理
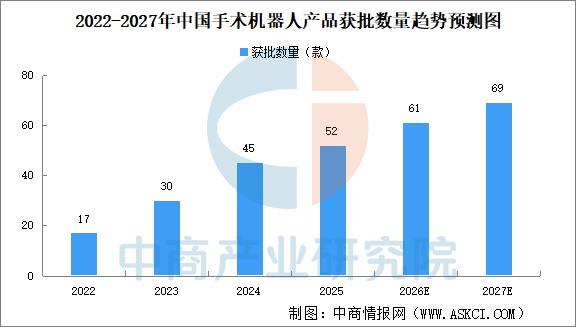
2025年我国手术机器人产品共获批52款,其中骨科手术机器人获批23个,获批量居细分领域首位,占比超44%。截至2025年我国累计获批手术机器人产品167款,其中国产占比超60%,腔镜、骨科、神经外科、穿刺四条主赛道均有国产产品完成商业化验证。中商产业研究院分析师预测,2026年我国手术机器人产品共获批61款,2027年增至69款。
数据来源:中商产业研究院整理
5.精准放疗与大型治疗装备
质子治疗系统、碳离子治疗系统、硼中子俘获治疗系统构成“国之重器”序列:单台投资数亿元、建设周期以年计,但临床价值明确、支付议价能力强。2025年12月,质子治疗系统获批上市;药监部门曾专题调度硼中子俘获治疗系统等产品的研发申报进展。国产化在此环节的意义不止于价格,更在于把这类超大型装备从“少数中心的稀缺资源”变为可复制的区域配置,这与县域肿瘤防治中心的建设节奏直接相关。
6.体外诊断市场规模
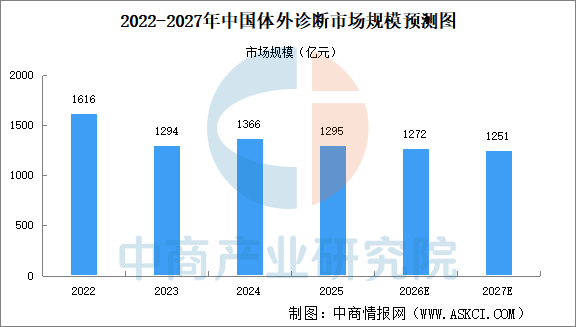
中商产业研究院发布的《2027-2032全球及中国体外诊断(IVD)产品和测试行业深度研究报告》显示,2025年中国体外诊断市场规模1295亿元,中商产业研究院分析师预测,2026年中国体外诊断市场规模将达1272亿元,2027年市场规模将达到1251亿元。
数据来源:弗若斯特沙利文、中商产业研究院整理
体外诊断是集采冲击最直接的板块。化学发光长期由外资以“设备+试剂”闭环锁定,试剂单独竞价后原有高价体系难以为继,国产厂商凭借装机基础与成本优势承接份额。2025年体外诊断试剂注册3566项、占全部医疗器械注册数量的25.1%,供给端的国产化已具备规模基础,接下来的竞争点是流水线自动化、检测菜单广度与结果互认。
7.高值植介入
高值植介入的看点在于术式迭代而非单纯降价。经导管主动脉瓣、脉冲电场消融、血管内超声、介入式左心室辅助装置等创新品类在2025年密集获批,把治疗从“开胸”推向“介入”。集采压缩了成熟品种的价格,但创新品类仍可通过创新通道与商业保险寻找支付空间,“成熟品种以量换价、创新品种以价值换支付”正在成为这一板块的双轨逻辑。
8.投融资:量减价升的结构性调整
据药智医械数据不完全统计,2025年我国医疗器械领域发生投融资事件286件、同比增长20.68%,融资金额284.9亿元、同比增长76.56%;单笔1亿元以上事件109件,10亿元级大额融资多集中在四季度,最大单笔为艾普强10亿元B轮。融资轮次以A轮、B轮为主,器械研发类事件与金额断层领先,诊断类与治疗类制造合计占比超过九成。
一级市场呈现“事件数量温和回升、单笔金额显著放大”的特征:资本不再均匀铺向赛道,而是向具备注册确定性、临床刚需与出海能力的头部项目集中。二级市场同步修复,2026年以来A股新增医疗器械新股上市首日涨幅普遍超过170%。这意味着估值锚已从“研发故事”切换到“注册进度+商业化验证”。
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2019-2025年上海高端医疗行业市场研究报告
 2018-2023年互联网+高科技医疗器械市场前景研究报告
 中国医疗器械产业招商指南2019





 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)