4.市场结构
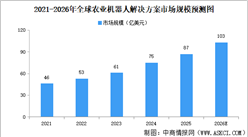
目前,农业机器人市场中采摘与分拣类机器人占据最大应用份额,达38.7%;喷洒与除草机器人位列第二,占24.5%,其中基于机器视觉的精准除草方案在北美与欧洲的有机农场中渗透率快速提升;土壤监测与播种机器人占15.5%,受制于作业环境复杂度,该细分市场仍处于早期爆发阶段。

数据来源:IIM信息、中商产业研究院整理
5.农业无人机
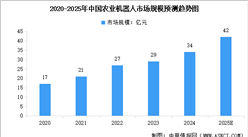
中国农业无人飞机发展起步较晚,但发展较快。中商产业研究院发布的《2026-2031年全球及中国农业无人机行业市场研究及前景预测报告》显示,中国农业无人飞机行业市场规模由2021年的18亿元增至2025年的36亿元。随着无人机在能源续航、智能化等方面不断取得技术突破,使其能够应用于更广泛的场景。制造工艺的成熟也进一步降低了无人机的成本,促进了无人机的普及。中商产业研究院分析师预测,中国农业无人飞机行业市场规模将达46亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
6.重点企业分析
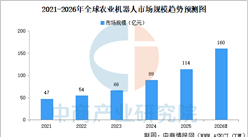
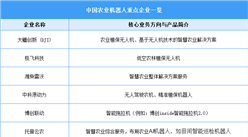
中国农业机器人产业正处于从“人机协同”向“全流程无人化”跨越的关键期。头部企业以极飞科技、大疆创新、丰疆智能为代表,主导农业无人机和无人农机市场。区域上,广东、北京、江苏形成三大产业集聚区。技术路线呈现分化格局:空中作业以无人机商业化最为成熟,地面作业以无人拖拉机和收割机快速追赶,精准作业以激光除草和采摘机器人为创新热点。2025年全球市场规模已突破200亿美元,但中国企业仍面临高端传感器和自主导航算法等核心技术依赖进口的挑战,未来三到五年将是国产替代和商业模式验证的关键窗口。需注意,市场上大量所谓“农业机器人概念股”如一类股份等,实际仅为智能农机企业,官方已明确无农业机器人布局,投资者应严格区分“智能农机”与“农业机器人”的本质差异。

资料来源:中商产业研究院整理
7.相关企业热力分布图

资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。
 2026年5月全国电子计算机整机产量数据统计分析
 2026年中国锂电材料产业链图谱及投资布局分析(附产业链全景图)
 2026年中国先进封装行业市场前景预测研究报告(简版)
 2026年1-6月中国汽车销量前十企业(集团)排行榜(附榜单)
2026年1-6月中国整车出口前十企业排行榜(附榜单)
2026年6月中国整车出口前十企业排行榜(附榜单)
2026年1-6月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年6月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年1-6月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年6月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)