3.基因测序
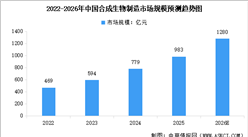
在基因测序技术不断进步、基因测序成本下降催生下游应用场景持续拓展的背景下,中国基因测序行业正处于高速成长阶段。中商产业研究院发布的《2026-2031年中国基因检测市场调研分析及投资前景研究预测报告》显示,2025年中国基因测序市场规模突破300亿元,中商产业研究院分析师预测,随着基因测序产业化技术日渐成熟,我国基因测序市场迎来“黄金期”,预计2026年中国基因测序市场规模将达335亿元。
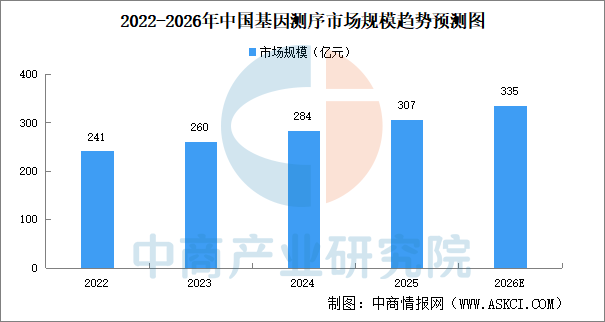
数据来源:中商产业研究院整理
4.核心材料与关键装备
生物反应器、分离纯化材料与培养基是生物制造上游的“卡脖子”环节。工信部已将高性能生物反应器列入“十五五”揭榜挂帅攻关方向;色谱填料领域纳微科技实现单分散微球技术国产化突破,膜材料领域三达膜、久吾高科形成系统集成能力;细胞培养基领域奥浦迈、澳斯康推动国产化从科研级向工业级延伸。上游材料与装备的自主可控程度,直接决定中游产品成本与产业安全水平。
5.上游关键环节与重点企业
上游集中了整条产业链技术密度与毛利率最高的部分,涵盖生物质原料、基因合成与测序工具、基因编辑与设计平台、酶制剂、工业菌种、反应器装备、分离纯化材料、培养基试剂与工业软件九类要素。该环节对外依存度最高的三项——高端测序与长片段合成、色谱填料与膜材料、工业级培养基,恰好也是国产替代溢价最大的方向。菌种的产率与稳定性、原料的稳定低价供给,共同决定中游产品的成本竞争力,构成产业安全的底层支撑。
环节1生物质原料与糖源供应
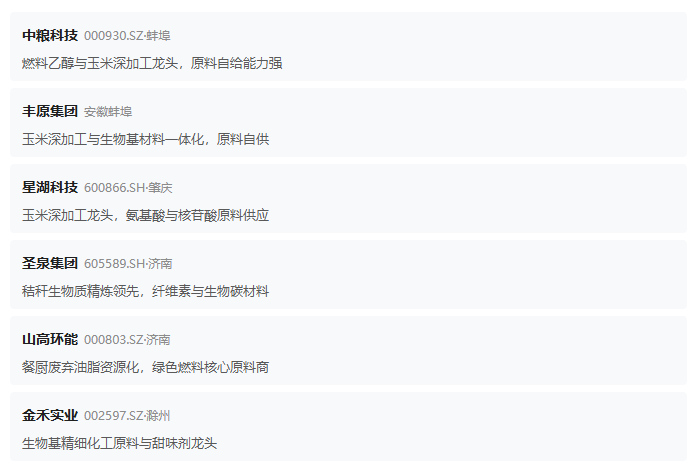
原料决定成本地板。糖源占发酵产品总成本的四到五成,玉米淀粉与糖蜜的价格波动会直接传导至氨基酸、有机酸的报价,这也是头部发酵企业普遍向粮源产地建厂的原因。秸秆纤维素与废弃油脂等非粮路线正在扩容,其能否规模化的关键不在菌种,而在预处理与糖化的单位成本能否降到与淀粉糖同一区间。
资料来源:中商产业研究院整理
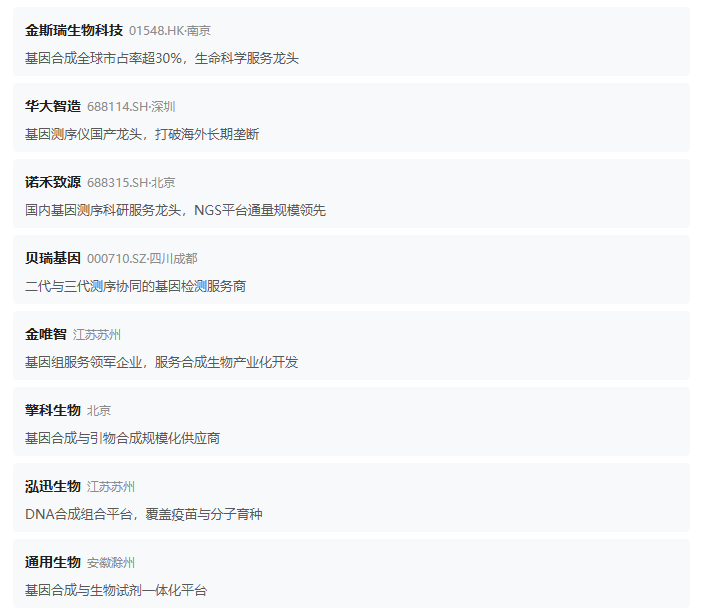
环节2基因合成与测序工具
工具层是整条链的技术入口。基因合成单价已降至约0.006美元/Mb量级,测序通量持续放大,二者共同压缩了菌株迭代的时间与资金门槛。国产化在科研级已基本完成,工业级长片段合成与高通量测序仪仍是替代重点,工具自主可控程度直接决定下游研发的天花板。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。
 2026年1-10月中国摩托车出口金额前十企业排行榜(附榜单)
 2026年1-10月中国摩托车出口量前十企业排行榜(附榜单)
 2026年1-10月中国燃油摩托车销量前十企业(集团)排行榜(附榜单)
 2026年1-10月中国电动摩托车销量前十企业(集团)排行榜(附榜单)
2026年9月全国钢材产量数据统计分析
2026年9月全国粗钢产量数据统计分析
2026年中国新能源汽车产业链图谱及投资布局分析(附产业链全景图)
APEC节点:深圳前10月外贸突破5.25万亿(图)
2026年中国无人驾驶产业链图谱及投资布局分析(附产业链全景图)
2026年中国智能家居产业链图谱及投资布局分析(附产业链全景图)