中商情报网讯:无人驾驶产业链覆盖上游核心软硬件、中游系统集成与整车制造、下游多场景商业化应用。伴随激光雷达、毫米波雷达、智驾芯片、域控制器等核心部件国产化提速,叠加政策、资本、场景需求共同驱动,国内无人驾驶产业规模持续扩容,技术迭代与商业化落地同步加快,行业进入规模化发展关键窗口期。
一、产业链
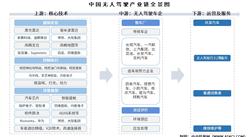
无人驾驶产业链上游为核心软硬件,覆盖激光雷达、毫米波雷达、超声波雷达、摄像头、图像传感器、高精度地图、高精度定位、算法软件、智驾芯片、域控制器等;中游为系统集成与整车制造,集聚Tier1(一级供应商)、整车制造商;下游延伸至Robotaxi、无人货运、封闭场景无人车、消费者市场等多元落地场景。
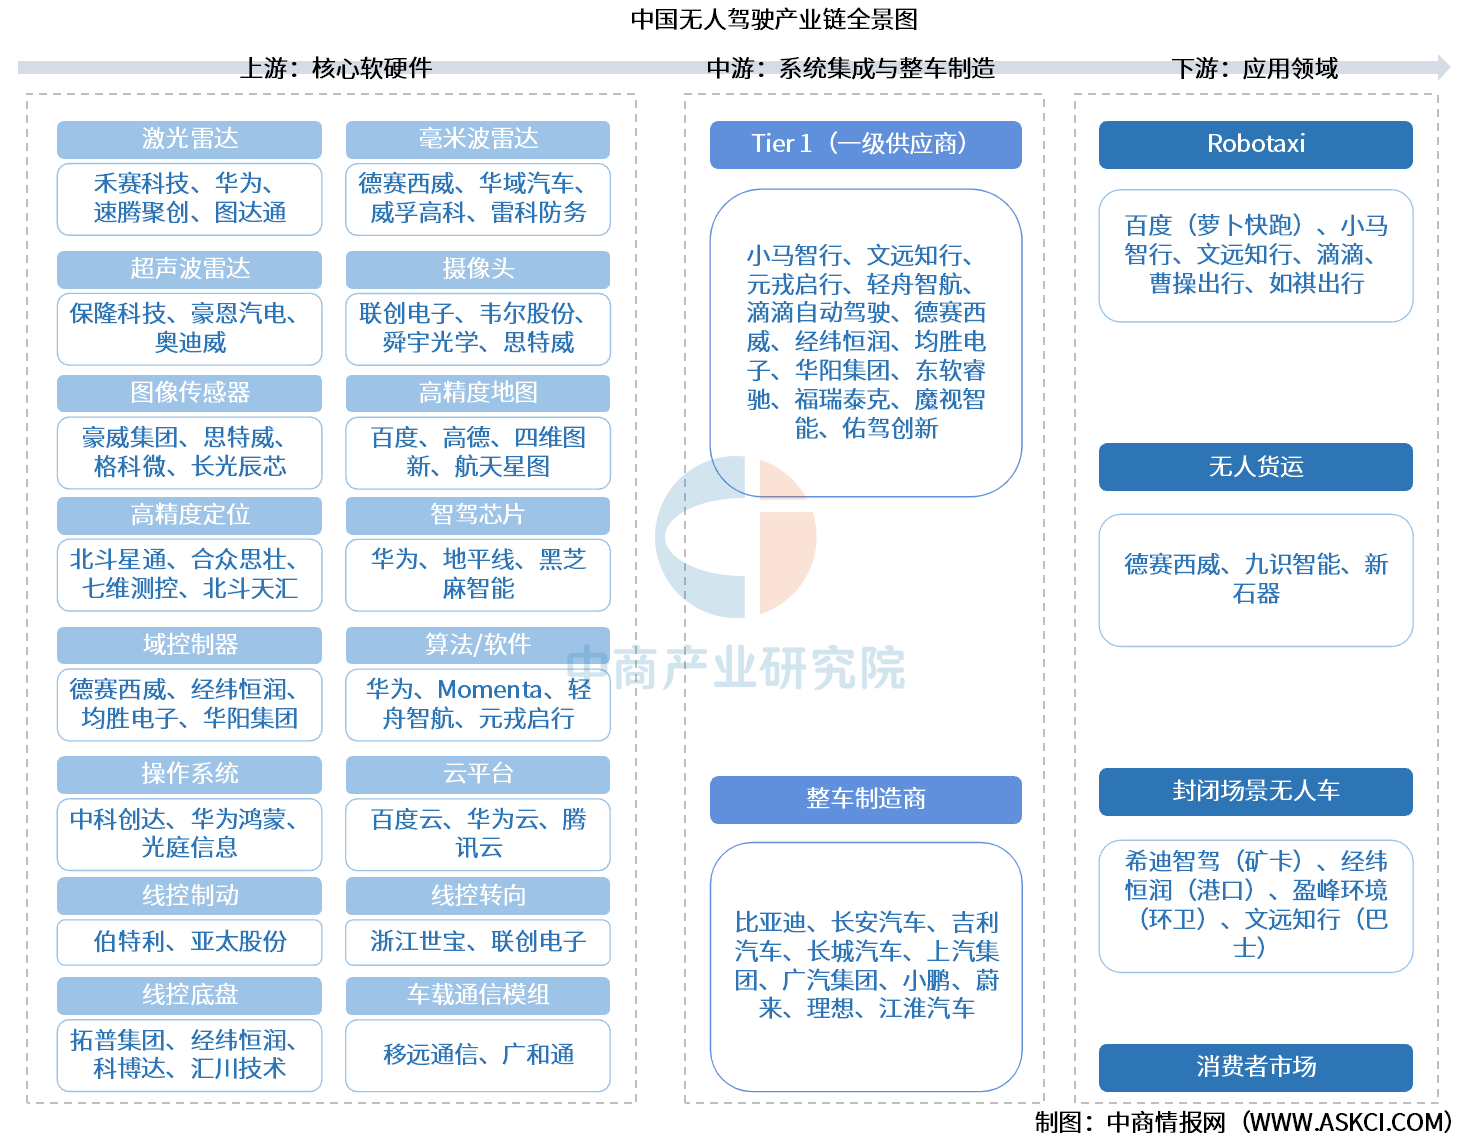
资料来源:中商产业研究院整理
二、上游分析
1.激光雷达
(1)激光雷达市场规模
受无人驾驶车队规模扩张、高级辅助驾驶中激光雷达应用渗透率提升、以及机器人及智慧城市建设等领域需求的推动,中国激光雷达市场驶入快车道。中商产业研究院发布的《2026-2031年中国激光雷达行业市场前景预测及未来发展趋势报告》显示,2025年中国激光雷达市场规模约240.7亿元。中商产业研究院分析师预测,2026年中国激光雷达市场规模将达431.8亿元。
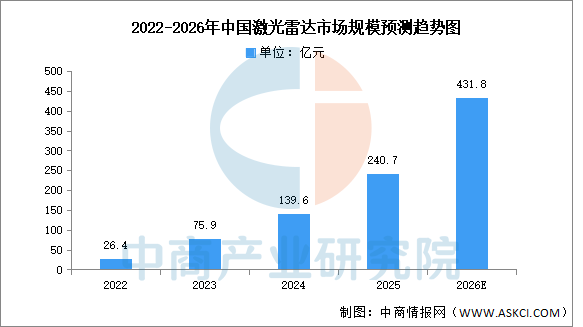
数据来源:Frost&Sullivan、中商产业研究院整理
(2)激光雷达装车量
2021至2025年,中国激光雷达装机量经历了从“几乎为零”到“全面普及”的爆发式增长。中商产业研究院发布的《2026-2031年中国激光雷达行业市场前景预测及未来发展趋势报告》显示,2025年,全年激光雷达装车量已达338.6万台,同比增长120.1%。中商产业研究院分析师预测,到2026年,中国激光雷达装车量有望接近400万台。
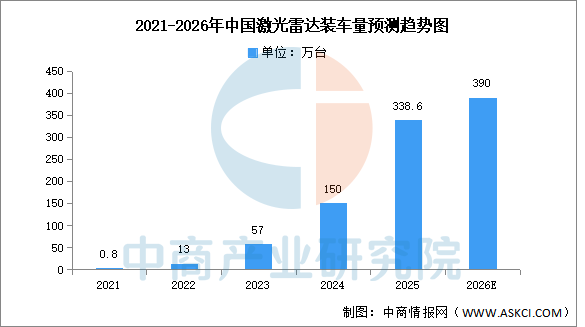
数据来源:盖世汽车、中商产业研究院整理
(3)激光雷达竞争格局
2026年,中国激光雷达车载装机市场中,禾赛以40.94%的市场份额排名第一。华为和速腾聚创分别以28.3%和23.51%的市场份额排名第二和第三。
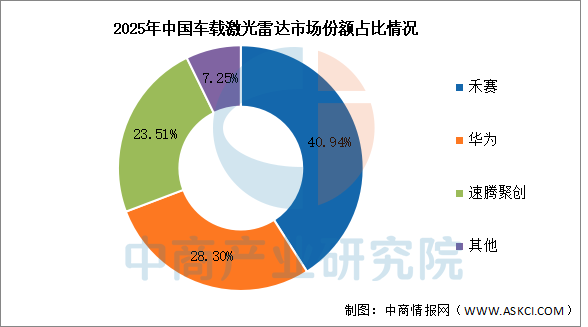
数据来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。

 2026年中国智能家居产业链图谱及投资布局分析(附产业链全景图)
 2026年9月全国中成药产量数据统计分析
 2026年9月全国初级形态塑料产量数据统计分析
 2026年1-10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年1-10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年1-9月中国化学纤维制造业经营情况:利润同比增长81.7%
2026年1-9月中国有色金属矿采选业经营情况:利润同比增长68.0%
2026年1-9月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)