4.无人驾驶主要玩家
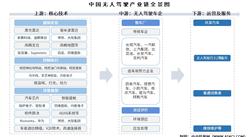
国内无人驾驶市场已经形成多元分工、竞合并存的产业格局,主要分为六大类玩家。整车厂以智驾作为整车产品核心卖点,主攻L2+及城区NOA量产落地,依托整车制造、底盘与OTA能力,分为全栈自研和自研叠加外购方案两条路线;全栈智驾方案供应商不造车,向车企打包输出感知、域控、算法等整套系统,是自主品牌快速落地高阶智驾的重要合作方;L4原生自动驾驶科技公司从公开道路全无人技术起步,一边运营Robotaxi,一边向下游车企输出成熟技术;封闭限定场景服务商聚焦矿区、港口、园区等环境,以运力服务模式实现较早商业化;上游核心零部件与算力供应商提供芯片、激光雷达、高精地图等底层产品,依靠车规能力与生态构筑壁垒;出行平台类玩家侧重调度与流量运营,多与技术方、车企合作开展无人车运营。各主体依托自身差异化优势,共同推动无人驾驶从辅助驾驶向全无人商业化持续演进。
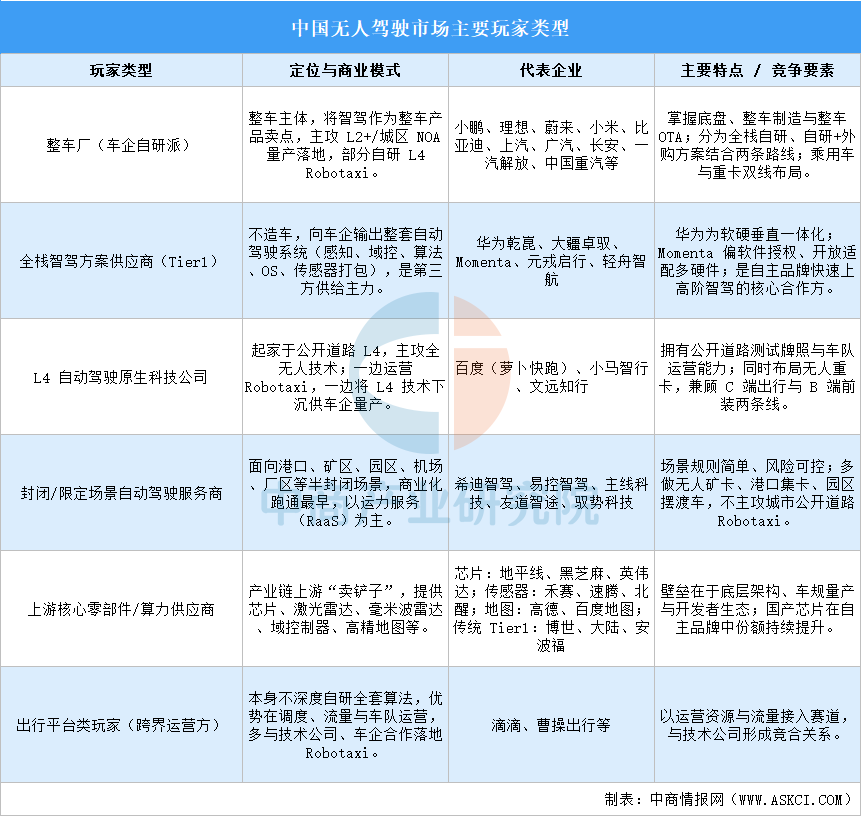
资料来源:中商产业研究院整理
5.无人驾驶重点企业
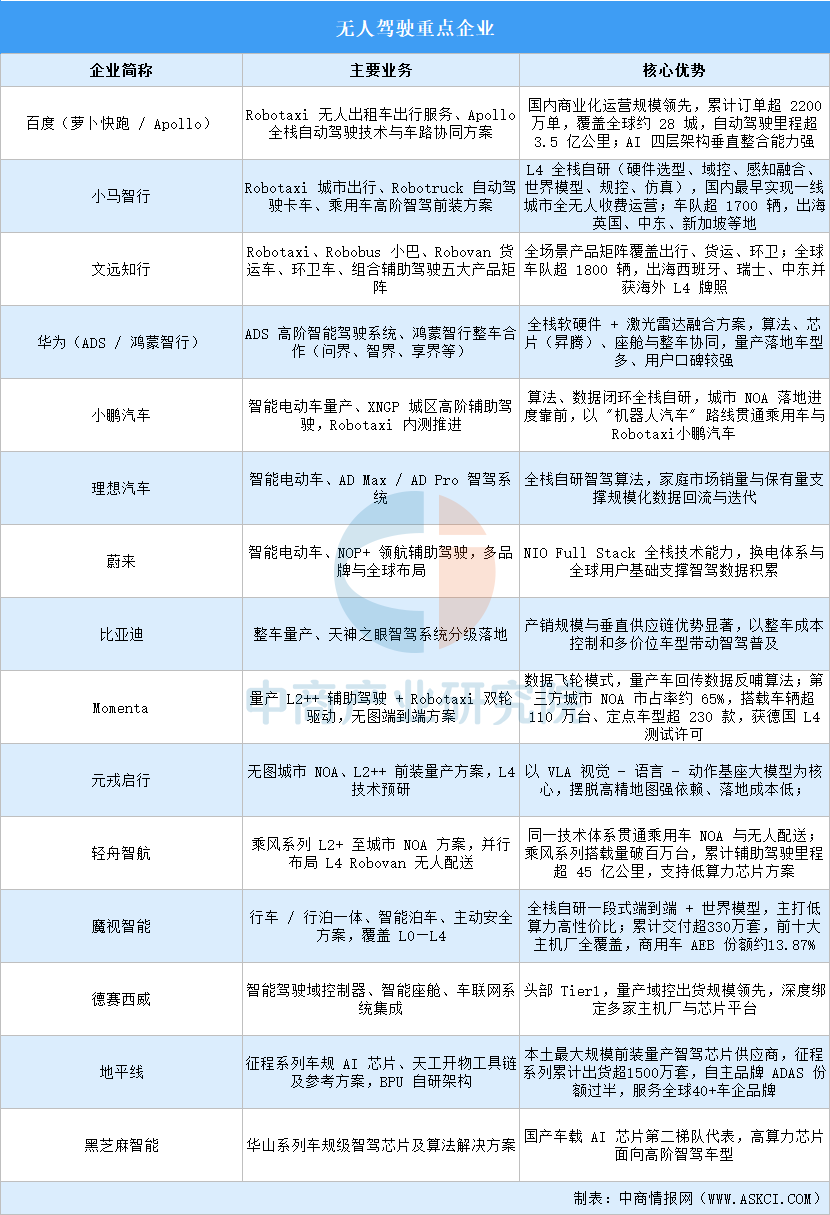
国内无人驾驶赛道已形成多元竞合格局,不同主体依托差异化路线加速落地。百度依托Apollo与萝卜快跑,在Robotaxi商业化运营上规模领先;小马智行、文远知行深耕L4全栈技术,布局出行、货运、环卫等多场景,同步推进海外落地。华为以ADS高阶智驾方案联合鸿蒙智行整车伙伴,实现软硬件协同量产;小鹏、理想、蔚来、比亚迪等整车厂商,基于自有车型推进高阶辅助驾驶自研,依托车辆保有量持续积累数据。Momenta、元戎启行、轻舟智航、魔视智能作为第三方智驾方案商,主攻前装量产、无图NOA、行泊一体等方向,兼顾成本与规模化落地;德赛西威作为头部Tier1,聚焦域控等硬件集成;地平线、黑芝麻智能发力车规级AI芯片,为本土智驾提供底层算力支撑,各方共同推动自动驾驶从测试示范走向规模化商用。
资料来源:中商产业研究院整理
6.无人驾驶在建项目
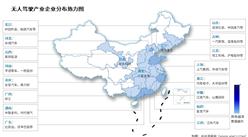
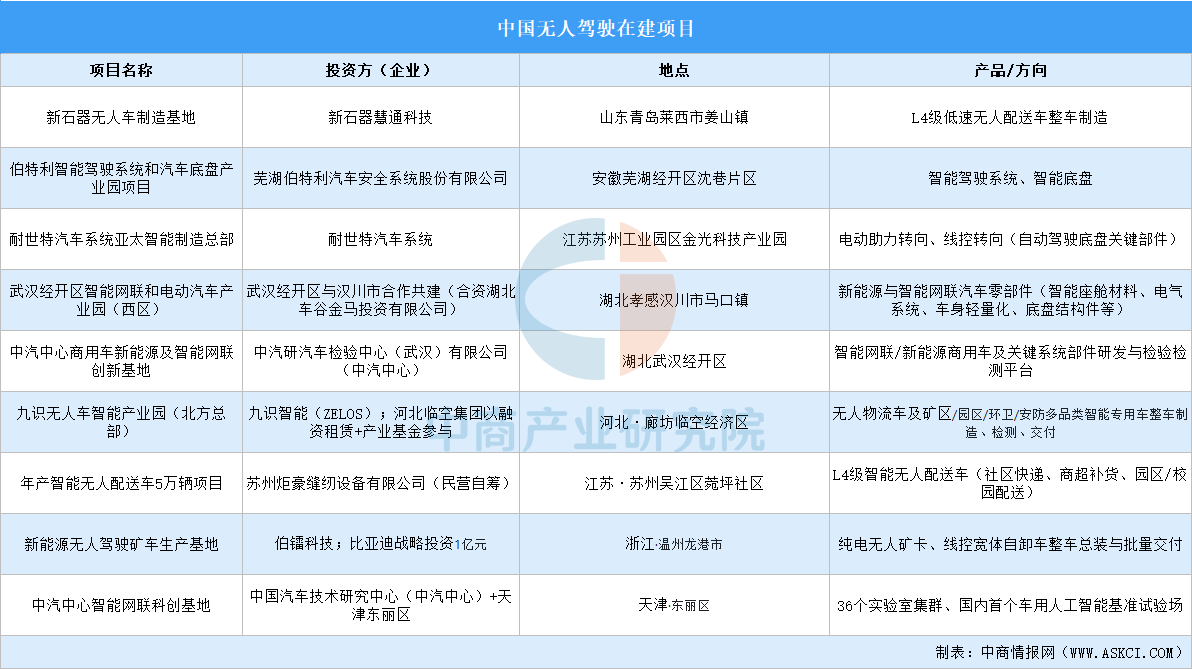
当前国内无人驾驶及智能网联领域在建项目多点布局、覆盖产业链上下游,在山东、安徽、江苏、湖北、河北、浙江、天津等地同步推进。整车制造端,新石器、九识智能、苏州炬豪、伯镭科技分别布局L4低速无人配送车、矿区环卫安防专用无人车、新能源无人驾驶矿卡产能;核心零部件环节,伯特利、耐世特落地智能驾驶系统、智能底盘、线控转向等关键部件产业化项目。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。

 2026年中国智能家居产业链图谱及投资布局分析(附产业链全景图)
 2026年9月全国中成药产量数据统计分析
 2026年9月全国初级形态塑料产量数据统计分析
 2026年1-10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年1-10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年1-9月中国化学纤维制造业经营情况:利润同比增长81.7%
2026年1-9月中国有色金属矿采选业经营情况:利润同比增长68.0%
2026年1-9月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)