中商情报网讯:随着人口老龄化加剧、国民康复医疗需求持续释放以及医疗器械智能化升级提速,我国康复医疗器械产业迈入规模化、高质量发展新阶段。康复医疗器械全产业链上下游协同发力、国产化替代持续推进,推动我国康复医疗器械产业从传统辅助医疗赛道,成长为医疗器械行业极具增长潜力的核心细分领域。
一、产业链
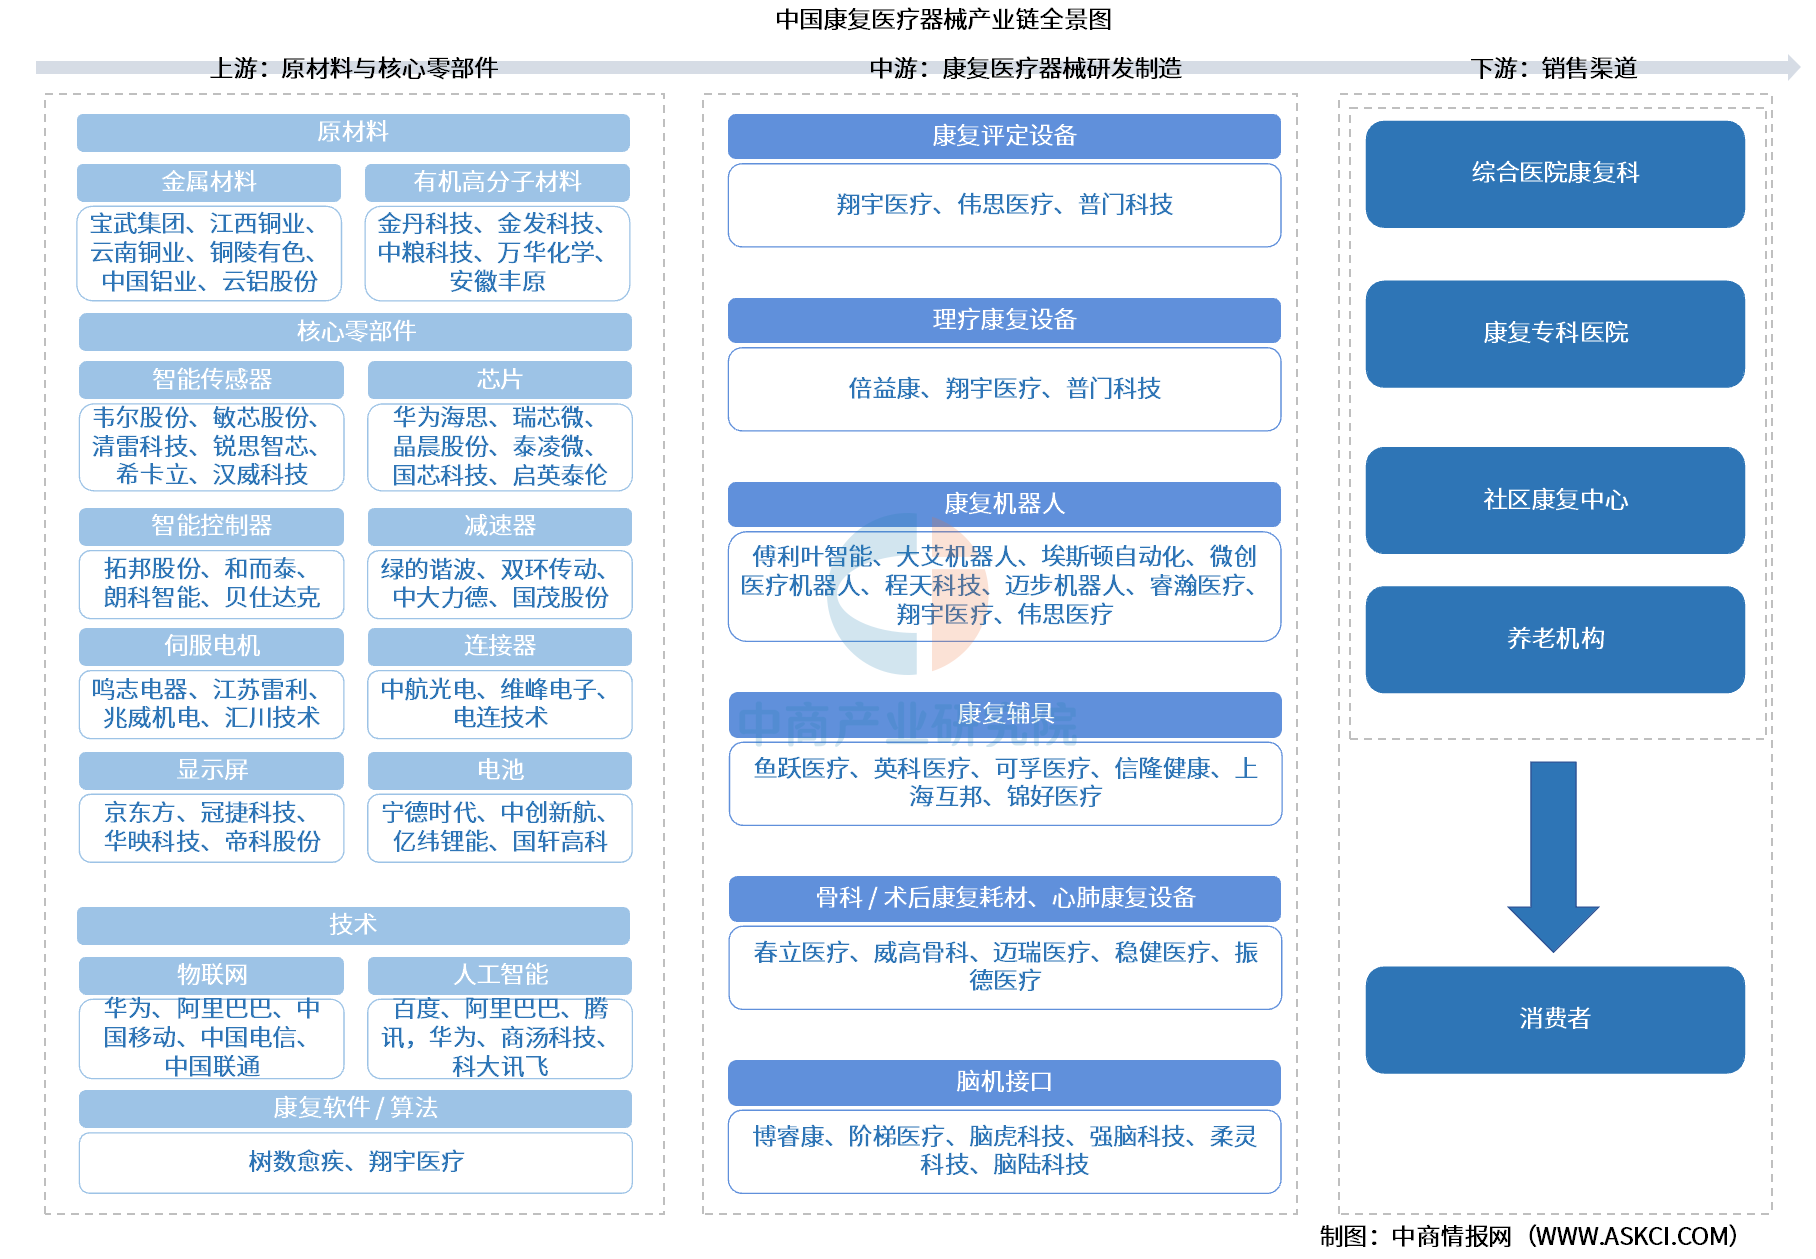
中国康复医疗器械产业链上游为原材料与核心零部件,原材料包括金属材料、有机高分子材料,核心零部件覆盖智能传感器、芯片、智能控制器、减速器、伺服电机、连接器、显示屏、动力电池,技术包括物联网、人工智能、康复软件/算法;中游为康复医疗器械研发制造,康复医疗器械包括康复评定设备、理疗康复设备、康复机器人、康复辅具、骨科/术后康复耗材、心肺康复设备、脑机接口;下游为销售渠道,包括综合医院康复科、康复专科医院、社区康复中心、养老机构。
资料来源:中商产业研究院整理
二、上游分析
1.芯片
(1)芯片市场规模
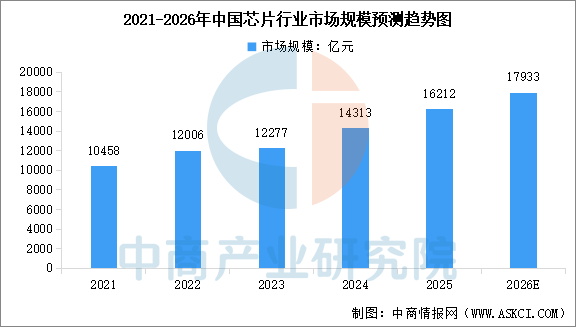
芯片负责数据处理、指令控制和算法运行,是设备智能化的算力基础。中商产业研究院发布的《2026-2031年中国芯片行业市场调研分析及投资前景研究预测报告》显示,中国芯片市场规模由2021年的10458亿元增长至2024年的14313亿元,复合年增长率约为11%,2025年市场规模约16212亿元。中商产业研究院分析师预测,2026年中国芯片市场规模将达到17933亿元。
数据来源:中商产业研究院整理
(2)芯片重点企业
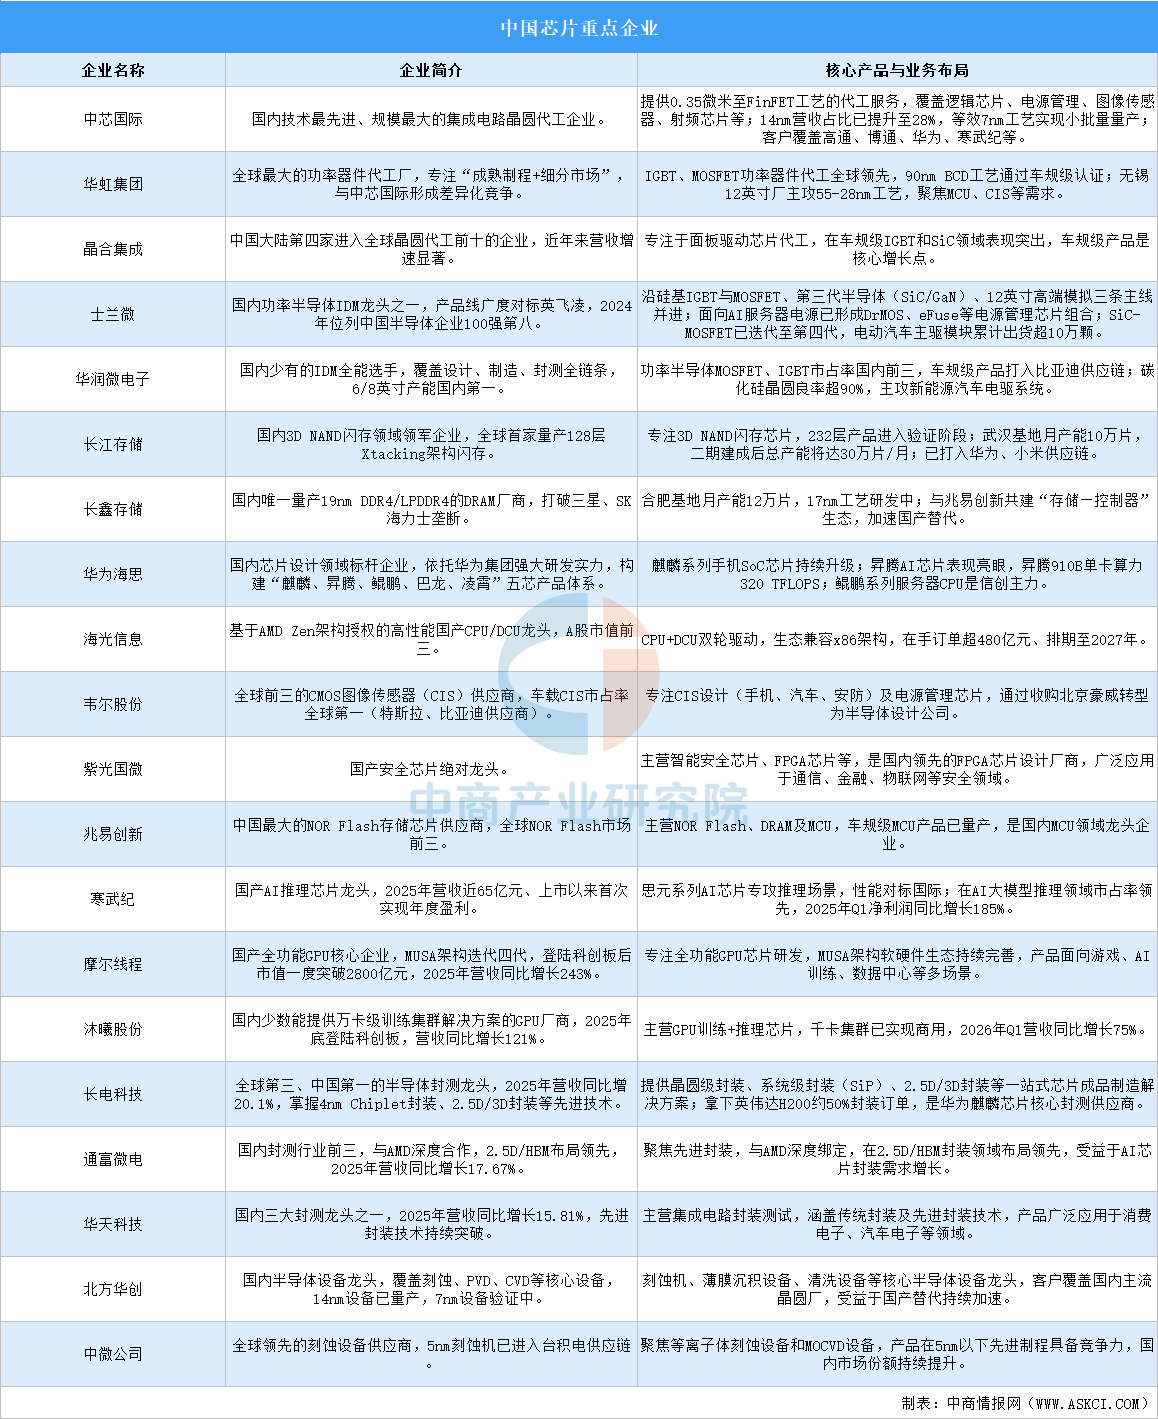
中国芯片产业已形成从设计、制造、封测到设备材料的完整布局,各环节均涌现出具有全球竞争力的重点企业。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。
 2026年1-8月中国磷酸铁锂动力电池企业装车量排行榜TOP10(附榜单)
 2026年1-8月中国三元动力电池企业装车量排行榜TOP10(附榜单)
 2026年8月中国磷酸铁锂动力电池企业装车量排行榜TOP10(附榜单)
 2026年8月中国三元动力电池企业装车量排行榜TOP10(附榜单)
2026年1-8月中国动力电池企业装车量排行榜TOP10(附榜单)
2026年8月全国乳制品产量数据统计分析
2026年8月全国成品糖产量数据统计分析
2026年8月中国动力电池企业装车量排行榜TOP10(附榜单)
2026年1-8月中国燃油摩托车销量前十企业(集团)排行榜(附榜单)
2026年1-8月中国电动摩托车销量前十企业(集团)排行榜(附榜单)