中商情报网讯:随着生成式AI技术深度迭代与产业化落地持续提速,以词元生产、交易、应用为核心的词元经济,已成为人工智能产业全新的核心增长赛道。当前国内词元经济已形成清晰的上中下游完整产业体系,词元经济蓬勃兴起,词元调用量指数级增长。
一、产业链
词元经济产业链上游为生产Token的全部基础供给要素,由数据原料、算力基建、能源配套三类基础要素构成,直接决定Token产出效率与综合生产成本。中游环节作为Token产业链流通核心枢纽,涵盖模型服务、Token分销调度、优化运维等多元业态,技术壁垒较高。下游为Token应用消费层,是拉动全产业链数据、算力、模型服务需求的终端载体。
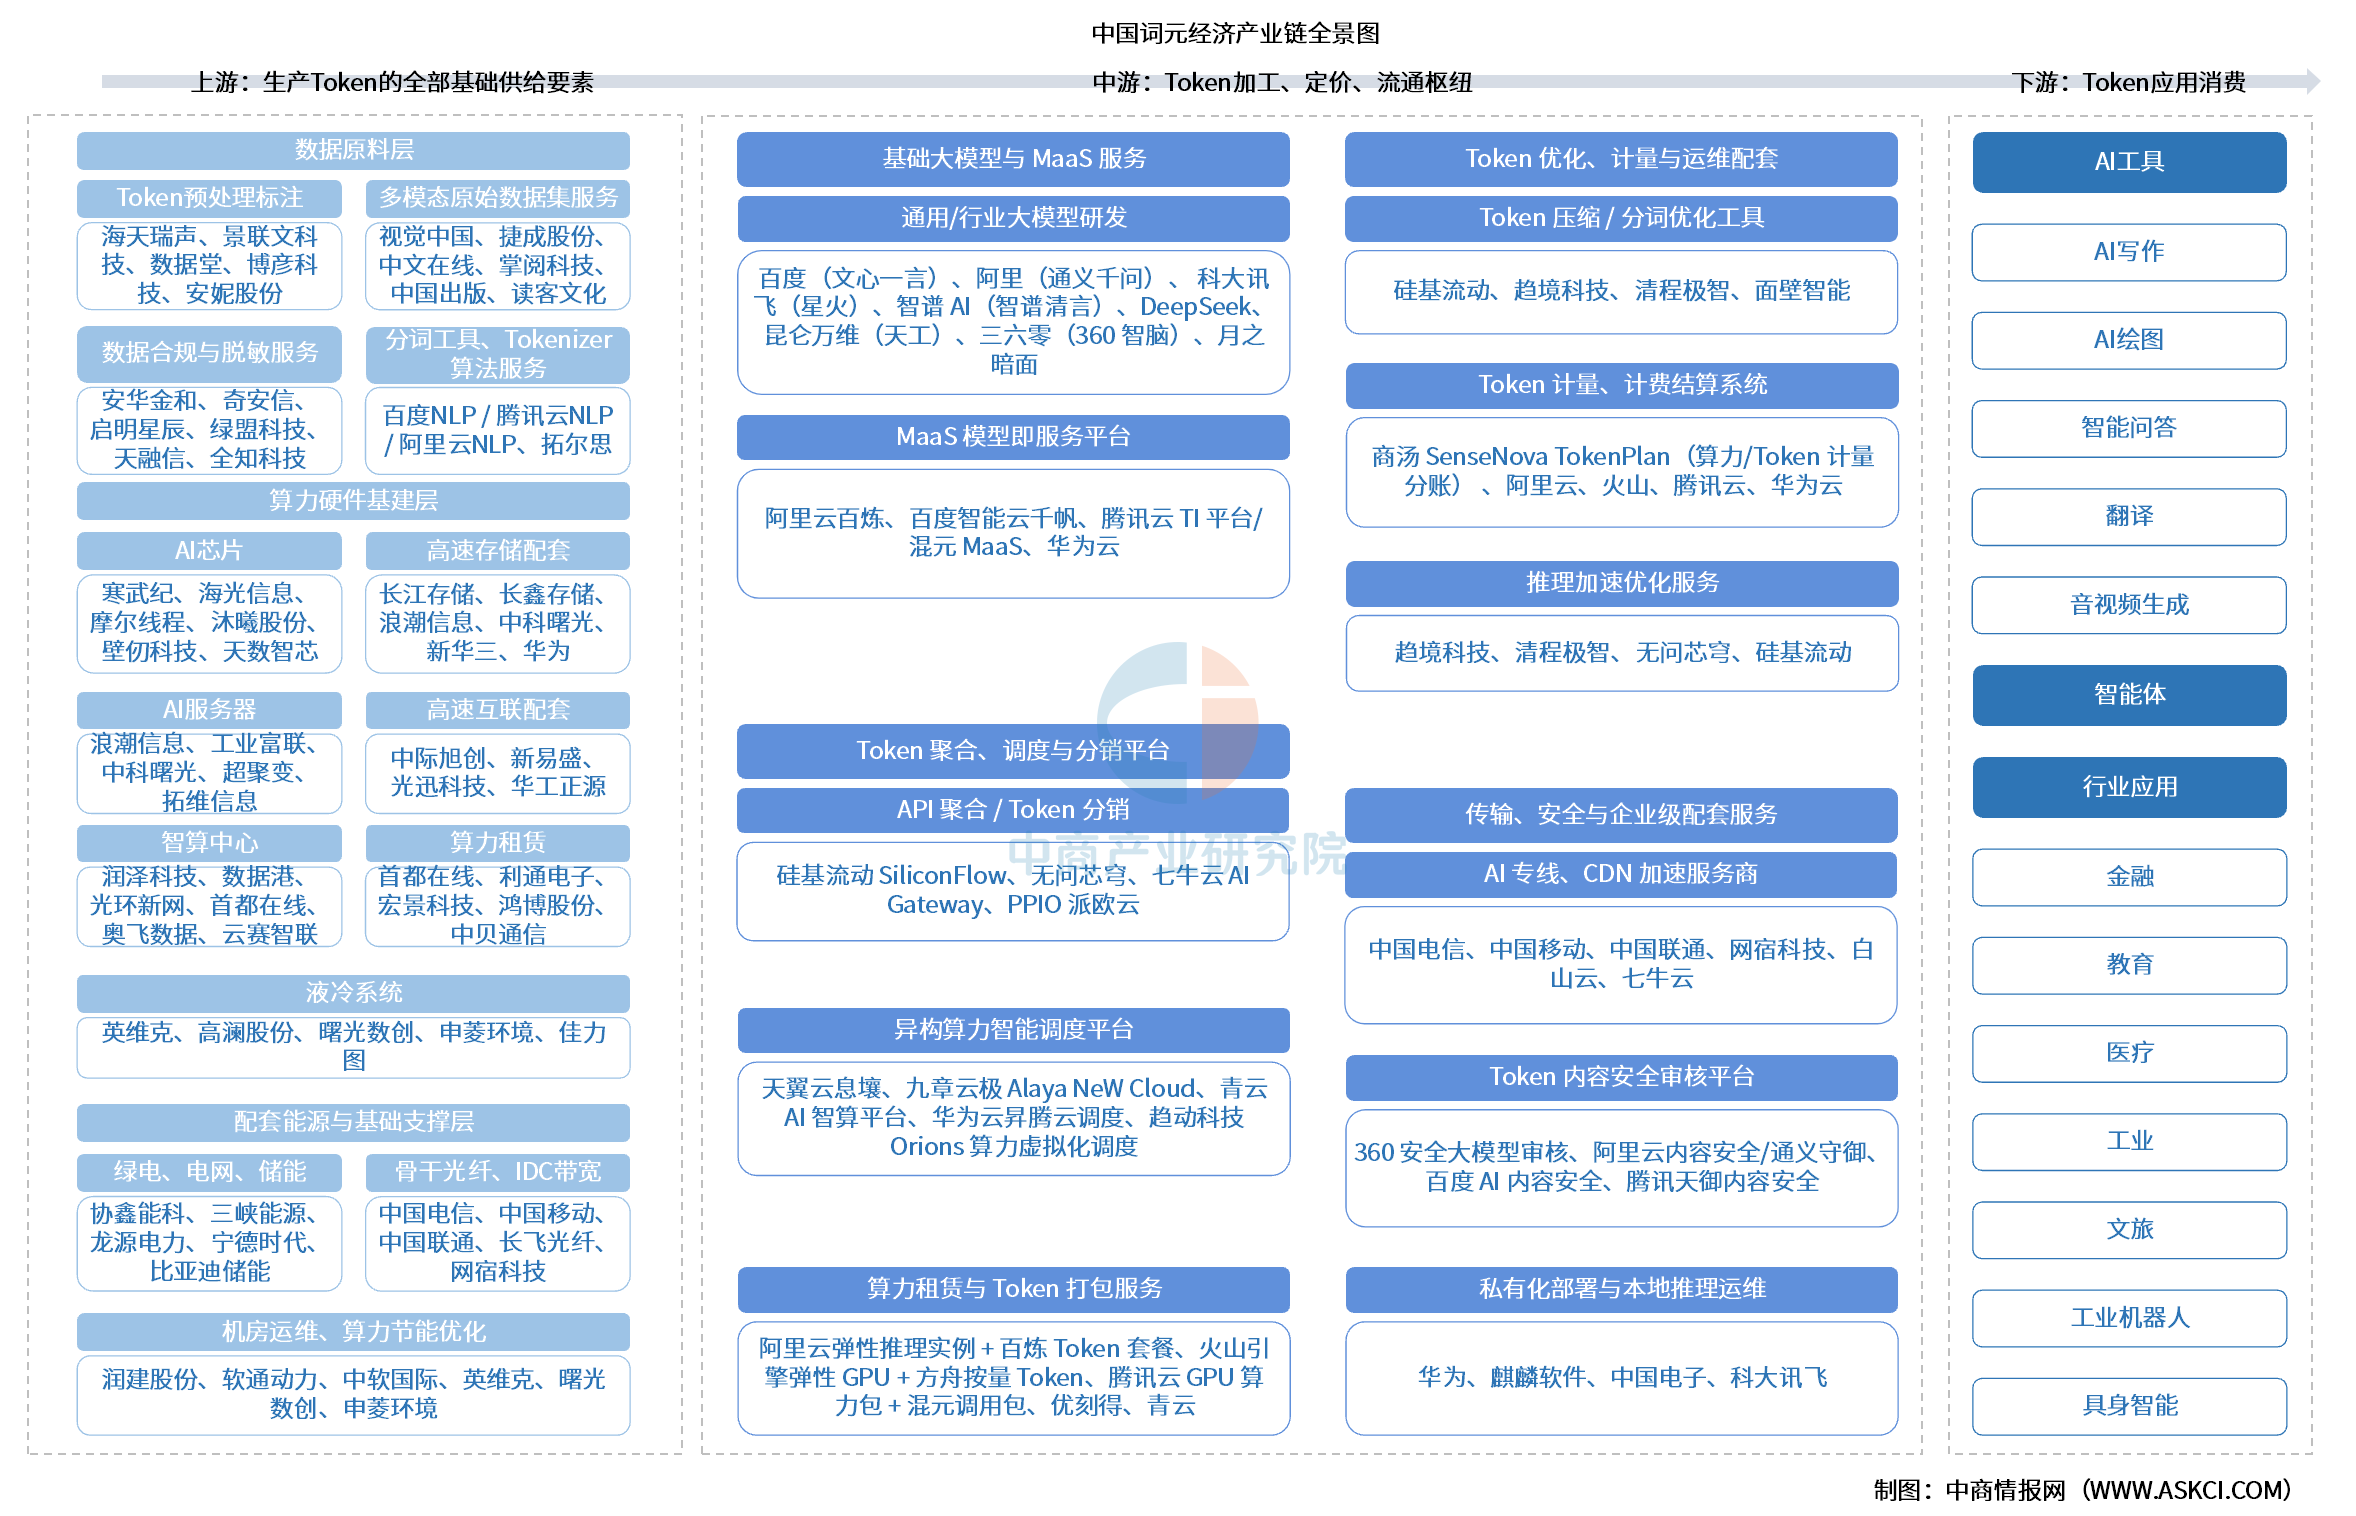
资料来源:中商产业研究院整理
二、上游分析
1.AI芯片
(1)AI芯片市场规模
AI芯片作为专门为人工智能计算设计的集成电路,近年来受到广泛关注,中国AI芯片行业市场规模不断增长。中商产业研究院发布的《2026-2031年中国人工智能芯片行业市场发展监测及投资潜力预测报告》显示,2025年中国AI芯片市场规模突破1500亿元。中商产业研究院分析师预测,2026年中国AI芯片市场规模将超1600亿元。

数据来源:中商产业研究院整理
(2)AI芯片企业潜力分析
当前行业在国产替代与技术迭代的双重驱动下加速分化,头部企业通过全栈生态构建(如“芯片+框架+应用”)、先进工艺突破(如Chiplet、RISC-V)及垂直场景深耕(如智驾、安防)确立竞争壁垒。云端训练芯片国产化率突破30%,边缘侧能效优化推动成本下降40%-50%,而政策驱动的信创采购与生态协同成为规模化落地关键。未来,自主指令集生态完善、Chiplet技术标准化及全球化合规能力将重塑市场格局,具备全链路技术整合与场景定义能力的企业有望主导千亿级市场重构。

资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2017-2022年广元市林业经济市场调查及投资前景研究报告
 2024-2029年广元市总部经济发展战略规划与专题策略研究报告
 2024-2030年中国二次元经济行业市场发展现状及潜力分析研究报告




 2026年8月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)