中商情报网讯:在数字经济深度发展、新质生产力加速落地的时代背景下,智能化、数字化转型渗透各行各业,为智能传感器产业带来持续强劲的发展动能。近年来,国内智能传感器行业迎来快速增长周期,整体市场规模稳步攀升,图像传感器、激光雷达、智能气体传感器等细分赛道多点开花、增速亮眼。
一、产业链
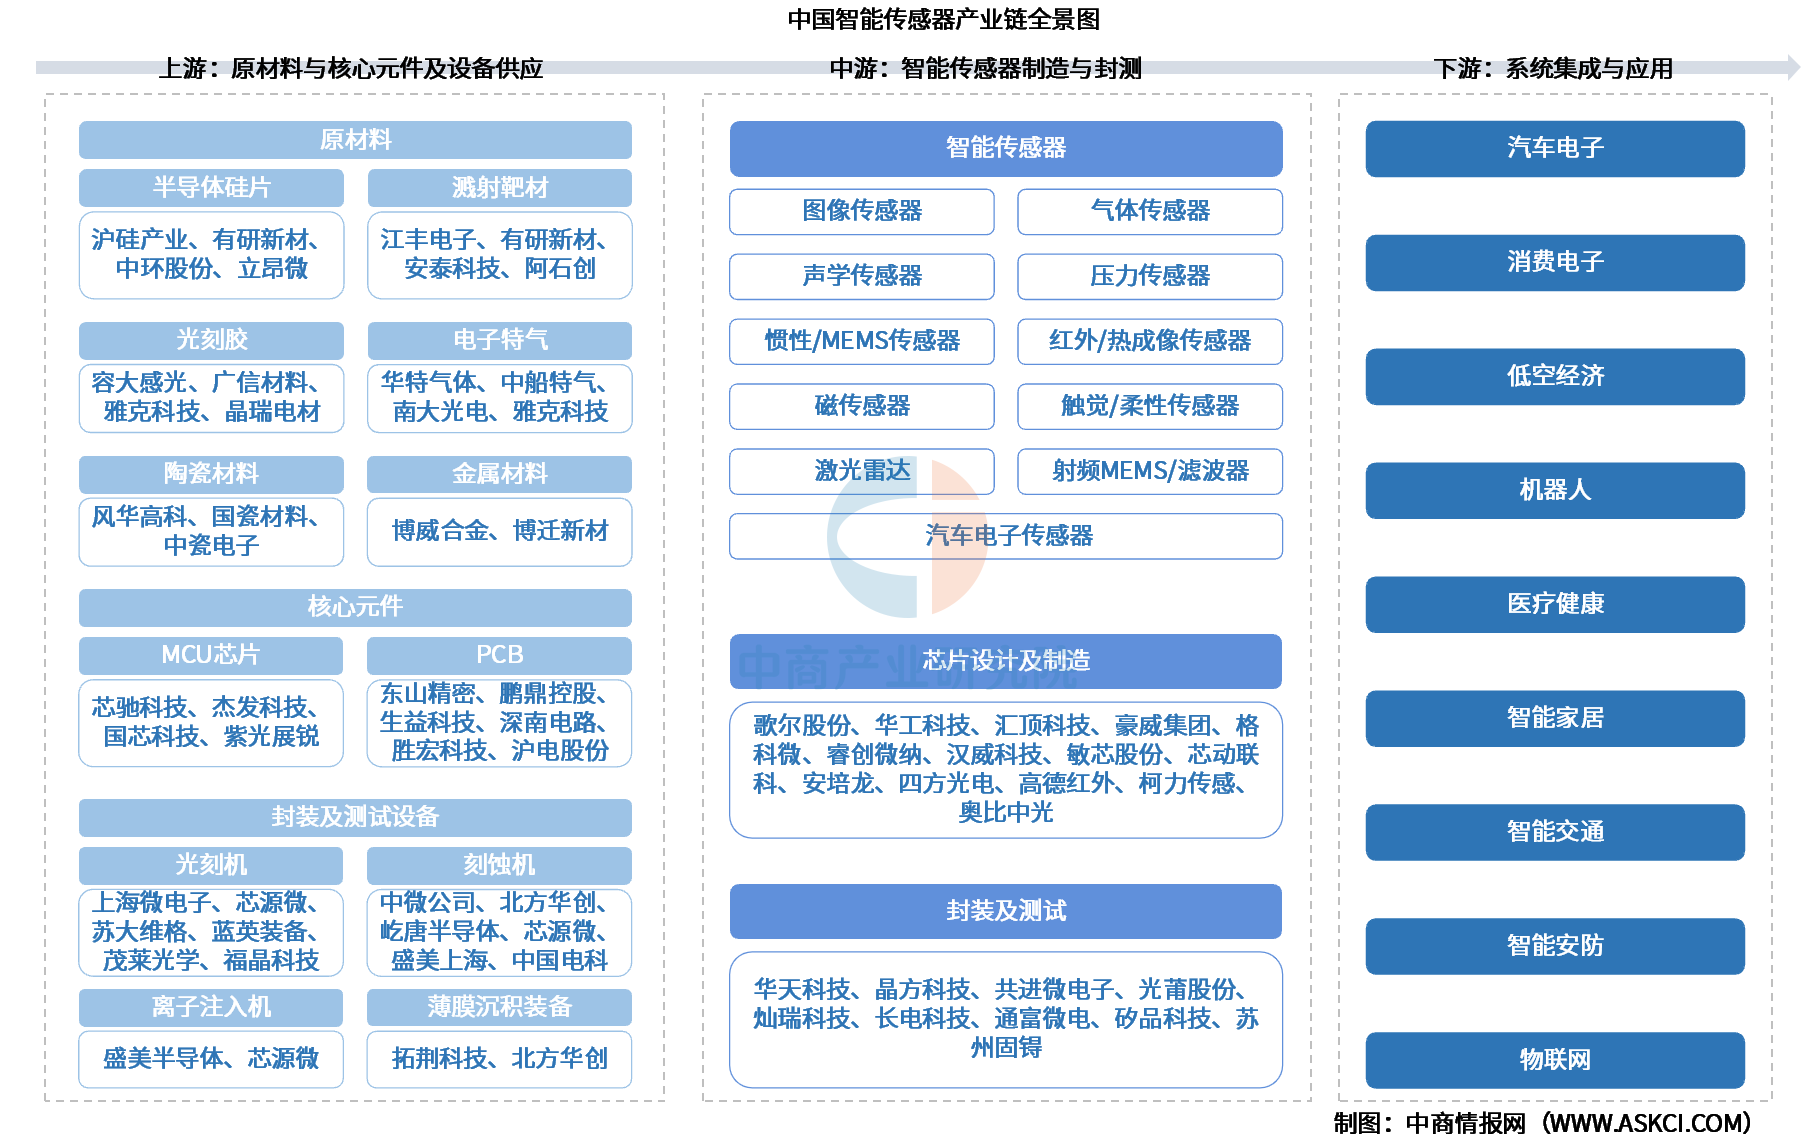
智能传感器产业链上游为原材料、核心元件及设备供应,原材料包括半导体硅片、溅射靶材、光刻胶、电子特气、陶瓷材料、金属材料等,核心元件包括MCU芯片、PCB等,封装及测试设备包括光刻机、刻蚀机、离子注入机、薄膜沉积装备;中游为智能传感器制造与封测,智能传感器产品主要包括图像传感器、气体传感器、声学传感器、压力传感器、惯性/MEMS传感器、红外/热成像传感器、磁传感器、触觉/柔性传感器、激光雷达、射频MEMS/滤波器、汽车电子传感器;下游为系统集成与应用,产品广泛应用于汽车电子、消费电子、工业制造、医疗健康、物联网等领域,最终服务于终端用户和各类行业解决方案。
资料来源:中商产业研究院整理
二、上游分析
1.半导体硅片
(1)全球半导体硅片销售收入
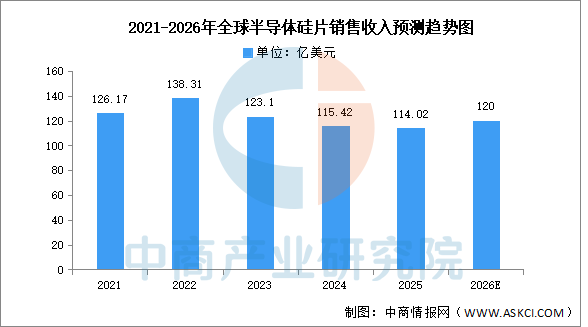
中商产业研究院发布的《2026-2031年全球及中国半导体硅片产业发展趋势分析及投资风险预测报告》显示,2024年全球半导体硅片销售收入同比下降6.2%至115.42亿美元,2025年延续下行趋势再降1.2%至114.02亿美元,但出货面积同比增长5.8%,呈现“量增价减”背离态势,显示行业正处周期底部、价格承压而需求逐步回暖。中商产业研究院分析师预测,主要受益于AI芯片及先进制程需求拉动、库存周期反转及价格企稳回升,2026年全球半导体硅片销售收入预期回升至约120亿美元。
数据来源:SEMI、中商产业研究院整理
(2)中国半导体硅片市场规模
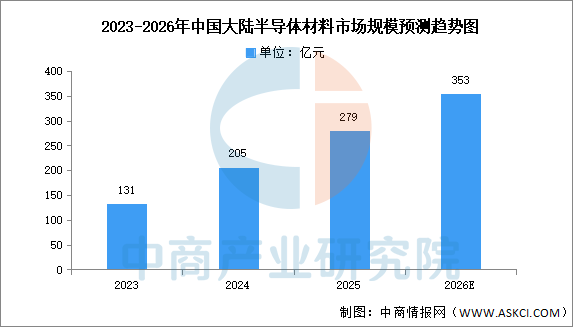
中商产业研究院发布的《2026-2031年中国半导体材料行业市场深度研究及发展前景投资预测分析报告》显示,2024年中国大陆半导体材料市场规模为205亿元,同比增长13.89%,总量全球排名第一。2025年约为279亿元。中商产业研究院分析师预测,到2026年,中国大陆半导体材料市场规模有望达353亿元。
数据来源:SEMI、中商产业研究院整理
(3)重点企业分析
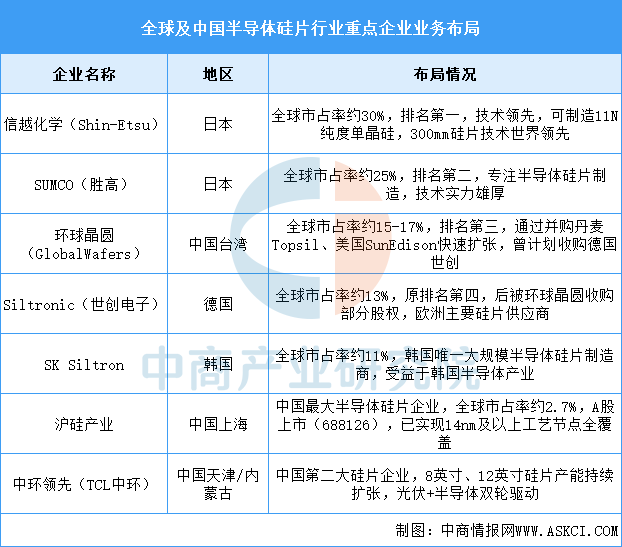
全球半导体硅片市场呈现高度垄断格局,日本信越化学和SUMCO合计占据约55%市场份额,前五家企业(含环球晶圆、世创、SKSiltron)合计市占率超过85%。中国企业沪硅产业和中环领先正在快速追赶,已初步实现国产替代,但在高端12英寸硅片领域与国际龙头仍存在技术差距,当前主要覆盖14nm及以上成熟制程。随着全球晶圆厂扩产和中国半导体产业自主化进程加速,国产硅片企业市场份额有望持续提升。
资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。





 2026-2031年中国量子传感器行业市场前景预测及未来发展趋势研究简报
 2026-2031年中国槽型传感器市场调查与投资机会前景专题研究报告
 2026-2031年中国MEMS压力传感器市场调查与行业前景预测专题研究报告






 2026年7月全国合成橡胶产量数据统计分析