中商情报网讯:移动机器人是高端装备与智能物流融合的重点赛道,近年来,我国移动机器人产业链日趋完善,行业逐步由高速放量转向高质量竞争,海外市场拓展成效突出,投融资回归理性,一批产业项目加快落地,整体发展态势稳健向好。
一、产业链
移动机器人产业链上游为零部件,包括减速器、伺服电机、控制器、传感器、机器视觉、末端执行器、机械臂、编码器等;中游为移动机器人本体制造,移动机器人可分为AGV机器人、AMR机器人;下游应用于汽车制造、新能源、3C电子,半导体、电商零售、健康医疗、物流等领域。
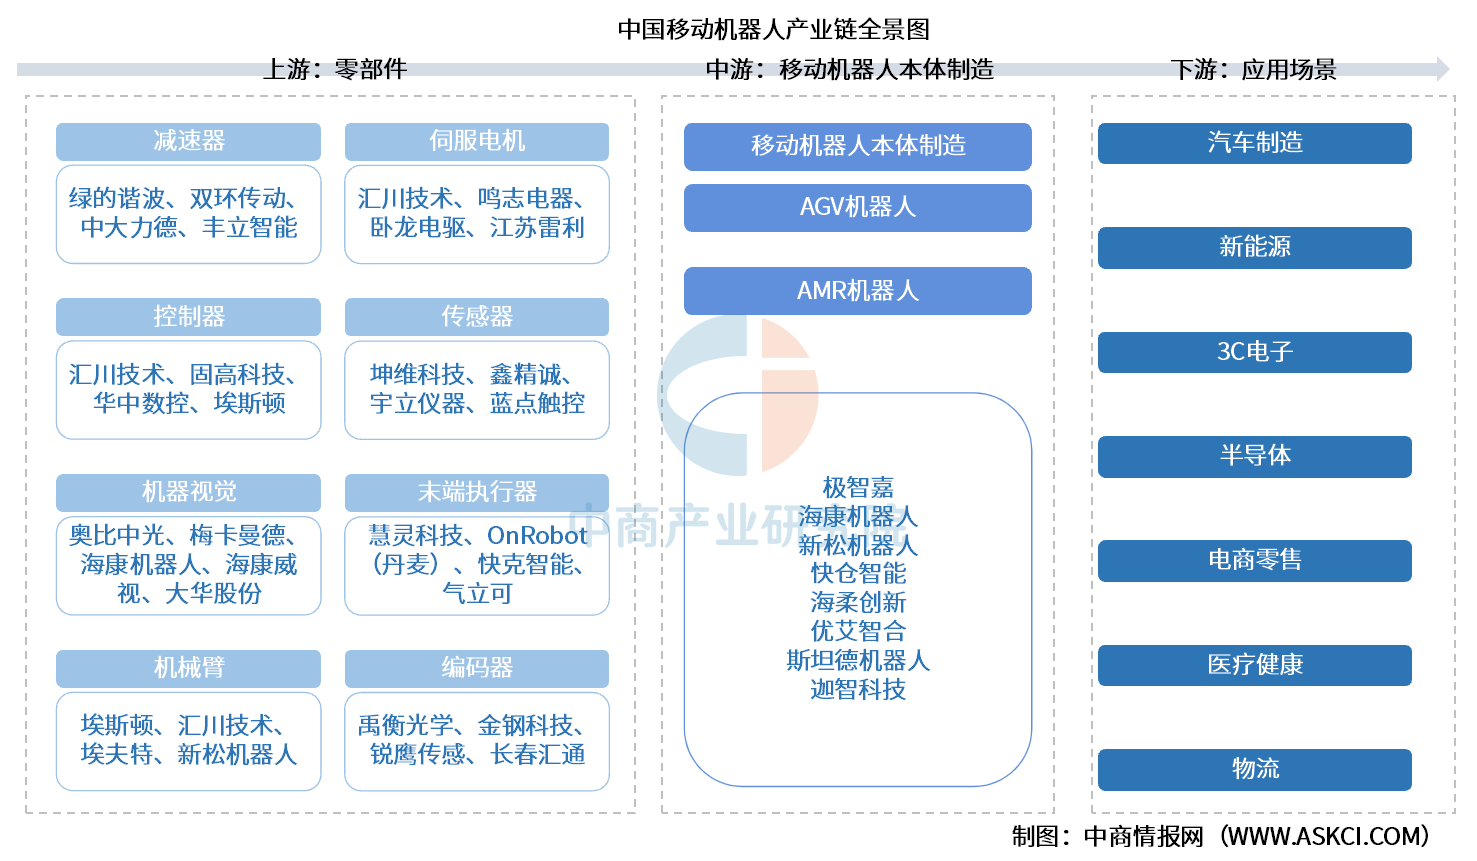
资料来源:中商产业研究院整理
二、上游分析
1.伺服电机
(1)市场规模
伺服电机又称执行电动机,是指在伺服系统中控制机械元件运转的发动机,在自动化设备的组成中占有重要地位。中商产业研究院发布的《2026-2031年中国伺服电机行业分析及发展预测报告》显示,2025年我国伺服电机市场规模约为245亿元。中商产业研究院分析师预测,2026年我国伺服电机市场规模将达到280亿元。

数据来源:中商产业研究院整理
(2)重点企业分析
国内伺服电机产业已形成“汇川领跑通用市场、埃斯顿自供绑定本体、禾川/雷赛/伟创/正弦/信捷分攻人形关节与行业专机”的格局,产品从通用OEM向人形机器人关节(无框力矩、空心杯、灵巧手微伺)延伸,总线化、高功率密度、驱控一体成为主要升级方向,减速器—伺服—控制器—编码器正逐步在国产机器人产业链内形成闭环配套。

资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。

 2026年中国智能家居产业链图谱及投资布局分析(附产业链全景图)
 2026年9月全国中成药产量数据统计分析
 2026年9月全国初级形态塑料产量数据统计分析
 2026年1-10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商零售销量排行榜TOP10(附榜单)
2026年1-10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年10月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)
2026年1-9月中国化学纤维制造业经营情况:利润同比增长81.7%
2026年1-9月中国有色金属矿采选业经营情况:利润同比增长68.0%
2026年1-9月中国新能源汽车厂商出口销量排行榜TOP10(附榜单)