4.中国手术机器人产品获批结构
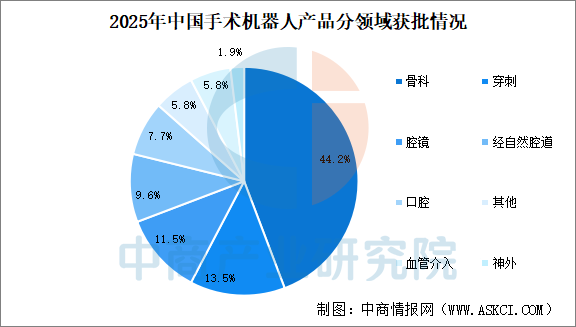
2025年骨科手术机器人获批23个,获批量居细分领域首位,占比超44%。穿刺、腔镜、经自然腔道等方向注册审批位于第二梯队,血管介入与神经外科相关产品获批数量相对较少。
数据来源:中商产业研究院整理
5.手术机器人市场渗透率
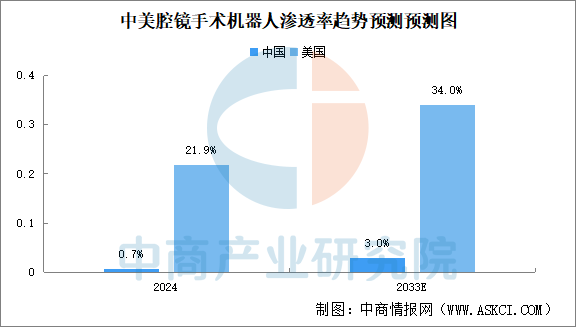
手术机器人渗透率仍处于低位。以腔镜手术机器人为例,2024年美国多孔及单孔机器人辅助腔镜手术数量约为180万例,在腔镜手术中渗透率为21.9%;而中国机器人辅助腔镜手术数量为14.32万例,渗透率仅为0.7%。预计2033年中国机器人辅助腔镜手术渗透率将达3.0%。
数据来源:中商产业研究院整理
5.手术机器人在建项目
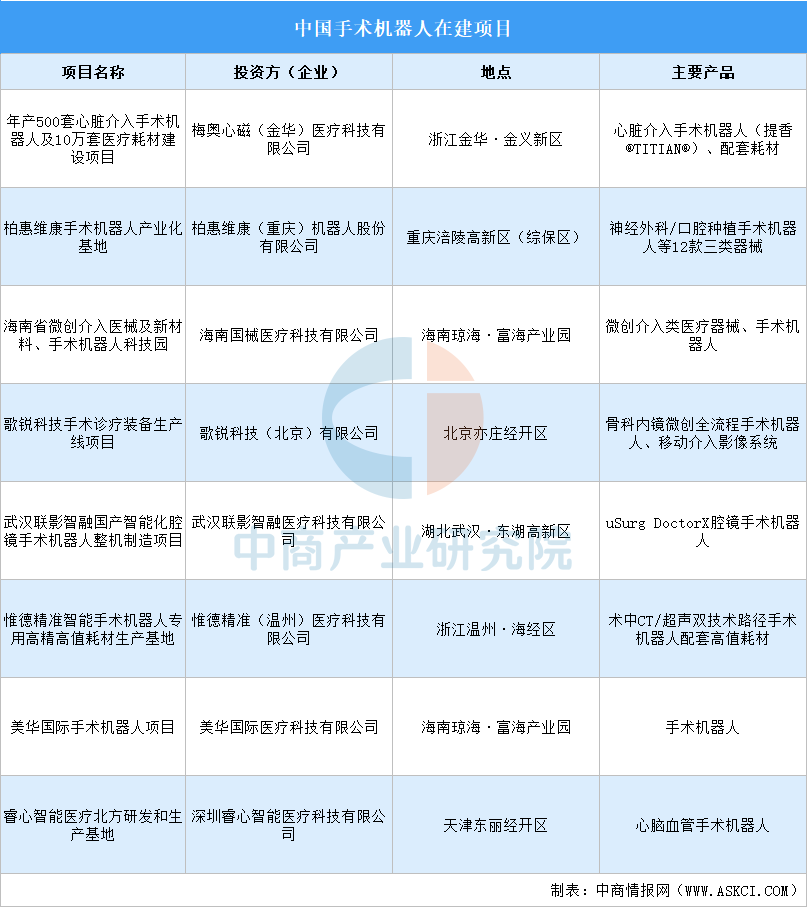
中国手术机器人产业正处于加速布局和产业化落地的关键阶段。从在建项目来看,投资主体涵盖梅奥心磁、柏惠维康、歌锐科技、联影智融、睿心智能等多家企业,项目分布遍及浙江金华、重庆涪陵、海南琼海、北京亦庄、湖北武汉、浙江温州、天津东丽等地,呈现出多区域协同发展的态势。产品方向覆盖心脏介入、神经外科、口腔种植、骨科内镜微创、腔镜手术及心脑血管等多个细分领域,同时配套高值医疗耗材和移动介入影像系统,体现出手术机器人产业链向整机制造、核心耗材和影像系统一体化延伸的趋势。
资料来源:中商产业研究院整理
6.手术机器人企业热力分布图

资料来源:中商产业研究院整理
 如发现本站文章存在版权问题,烦请联系editor@askci.com我们将及时沟通与处理。




 2026-2031年中国手术机器人行业市场深度研究及发展前景投资预测分析报告
 2026-2031年中国柔性手术机器人市场调研分析及投资前景研究预测报告
 2025-2030中国多孔腔镜手术机器人市场现状研究分析与发展前景预测报告




 2026北京民营企业科技创新100强排行榜(附榜单)